Первый пост на новом месте, и начну я его с похорон. Для трейдерского блога так себе старт, согласен)) Но по-другому было бы нечестно.
Как это было руками
В октябре 2013-го я начал дневник торговли американскими акциями в стиле pump & dump. Дальше было шесть лет малокапов, стаканов, ленты, овернайтов и разборов сделок по ночам. Были зелёные серии, был «самый тяжёлый год», были свой проп и чужой.
Одна из любимых игр нашей тусовки называлась Gap&Crap: бумага улетает гэпом вверх, а ты ждёшь, когда она «сдуется», и шортишь. Идея простая, как табуретка. В январе 2015-го я как раз на ней и погорел: риск маленький, «ведь будет Gap and Crap», можно добавлять… Бумага не упала, а за один день ушло всё, что я заработал за семь зелёных дней подряд. Тогда я списал это на психологию: приклеился к акции, торговал из мести. Это правда. Но вопрос, есть ли у самой идеи преимущество, я тогда толком себе не задавал.
Хотя подход к нему был. В том же 2015-м мы пробовали посчитать, какой гэп лучше всего подходит для Gap&Crap, и, как я потом написал, уже тогда стало ясно, что всё не так сладко, как её описывают. В 2018-м мы считали историю пампов на NASDAQ и насчитали 1311 ситуаций за 2003–2017. В конце 2018-го я написал, что интуитивный трейдинг — это самообман, и начал серию про «скучный трейдинг».
А в ноябре 2019-го повесил табличку «Game over = Freedom»: по трейдингу меня больше не беспокоить.
Что изменилось
Интерес к рынку никуда не делся. Изменилось отношение к собственным идеям. Раньше «работает» значило «мне так кажется» плюс пара удачных скринов. Теперь я хочу, чтобы идею сначала попытались убить, и только если она выжила, с ней можно разговаривать.
Для этого у нас есть небольшой исследовательский деск. Роли разные: одна придумывает гипотезы и пишет на них карточки, другая гоняет бэктесты, ревизор проверяет и выносит вердикт, диспетчер ведёт реестр. Каждая идея получает номер. Первой в очередь, само собой, встала старая знакомая: H-001, Gap&Crap.
Правило словами
Шортим бумагу, которая сильно гэпнула вверх. Вход только тогда, когда внутри дня рост начал ломаться, то есть на пробое вниз. Стоп над максимумом дня, выход на закрытии. Одна попытка на бумагу в день. Конкретные пороги я здесь не пишу, и не из вредности: несколько вариантов этой идеи ещё в работе, и я не хочу подсказывать им ответ.
Пара слов о том, как читать цифры ниже:
- R — результат сделки в единицах риска: каждая сделка рискует фиксированными $100, поэтому +0,19 R означает в среднем +19 $ на сделку. Это бэктест, а не реальный счёт.
- Отложенное окно (held-out) — годы, которые никто не трогал, пока правило подбирали и проверяли. Это экзамен без шпаргалки.
- 95% доверительный интервал — диапазон, в котором при таком разбросе сделок правдоподобно лежит «настоящее» среднее. Если он захватывает ноль, отличить стратегию от нуля нельзя.
2019–2024: выглядело хорошо
На 2019–2024 вышло 1360 сделок. В базовом варианте издержек (комиссия, проскальзывание, 1% за locate) среднее 0,1872 R, интервал [0,1343; 0,2411], прибыльных сделок 63,75%, профит-фактор 1,81. Когда издержки пересчитали по реальным котировкам, с задержкой исполнения 500 мс, среднее упало до 0,1232 R. Но оставалось в плюсе.
Критерии смерти записали ещё до прогона 2019–2024: если после издержек итог не выше нуля или без пяти лучших сделок уходит в минус, гипотеза мертва. На 2019–2024 ни один в реалистичных вариантах не сработал.
Честно скажу, в этот момент очень хочется открыть шампанское. Именно поэтому его и не открывают.
Где мы сами себе насолили
Сгоревшее окно. Период 2025–26 мы прогнали раньше, чем вынесли вердикт, и ещё калибровали на нём издержки. Значит, это уже не экзамен: мы его видели. Кстати, звоночек там уже был: на 2025–26 пять лучших сделок давали 106% всего плюса.
Карточка задним числом. Карточку H-001 написали уже после того, как 2019–2024 был просмотрен. Это описание существующей стратегии, а не предрегистрация, и так в ней и написано. По-настоящему нетронутыми оставались только 2013–2018.
Мусор в данных. Обратные сплиты рисуют ложные гэпы, и фильтр пришлось пересобирать. Варранты проскальзывали через фильтр «только обыкновенные акции». А в одной сделке после торговой паузы в котировках стоял заглушечный ask 1000, стоп «исполнился» по нему, и бэктест показал фейковый убыток около 111 тыс. $ на одной сделке. После этого добавили проверку цен на здравый смысл. Если бы такая ошибка была в плюс, мы бы её, может, и не заметили. Вот это меня пугает больше всего.
Сколько вариантов считать. Правило торговли не менялось ни разу, но мы перебирали издержки, исполнение, задержки и состав выборки. В самом раннем вердикте стоит 1 вариант. В реестре на момент вердикта было 13, ревизор насчитал 18 (или 33, если каждую комбинацию считать отдельно), сейчас в реестре 35. Так что от 18 до 35, смотря как считать. Всё это надо держать в голове: чем больше смотришь, тем легче увидеть то, чего нет.
Экзамен: 2013–2018
Перед запуском ревизор зафиксировал всё: правило, основную метрику, издержки и критерии провала. Текст правила захэшировали, то есть сняли с него цифровой отпечаток, чтобы потом нельзя было тихо поправить. Прогон один, без повторов и подкруток. (Пара запусков упала ещё до начала расчёта из-за технической ошибки с датой старта, сделок они не дали.)
Результат:
- 230 сделок, среднее 0,0118 R, интервал [−0,1733; 0,1848]. Ноль внутри, и с большим запасом.
- Итог +272,24 $, но пять лучших сделок дали 1 483,79 $, это 545% всего плюса. Без них −1 211,55 $.
- По годам: 2013 −0,1680, 2014 −0,0249, 2015 −0,3627, 2016 +0,1448, 2017 +0,1398, 2018 +0,0278 R.
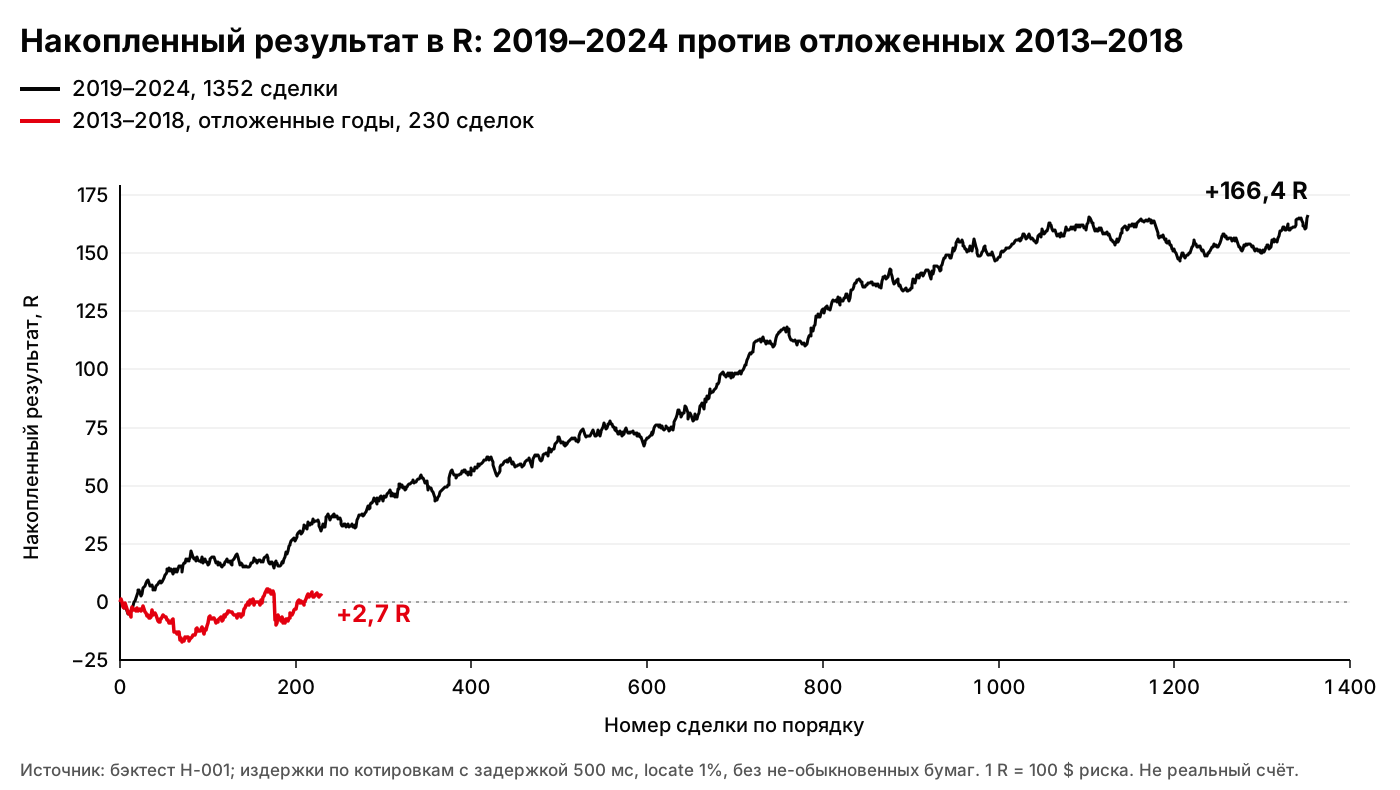
Накопленный R по сделкам: 2019–2024 (1352 сделки, без 8 не-обыкновенных бумаг, как в основной метрике) против отложенных 2013–2018 (230 сделок).
Сработали два критерия из четырёх: K2 (без пяти лучших сделок минус) и K4 (нижняя граница интервала ниже нуля, а среднее меньше половины результата 2019–2024). K1 (итог не выше нуля) и K3 (среднее не выше нуля) не сработали: формально там крошечный плюс. Но плюс, который держится на пяти сделках, — это не преимущество, а лотерея.
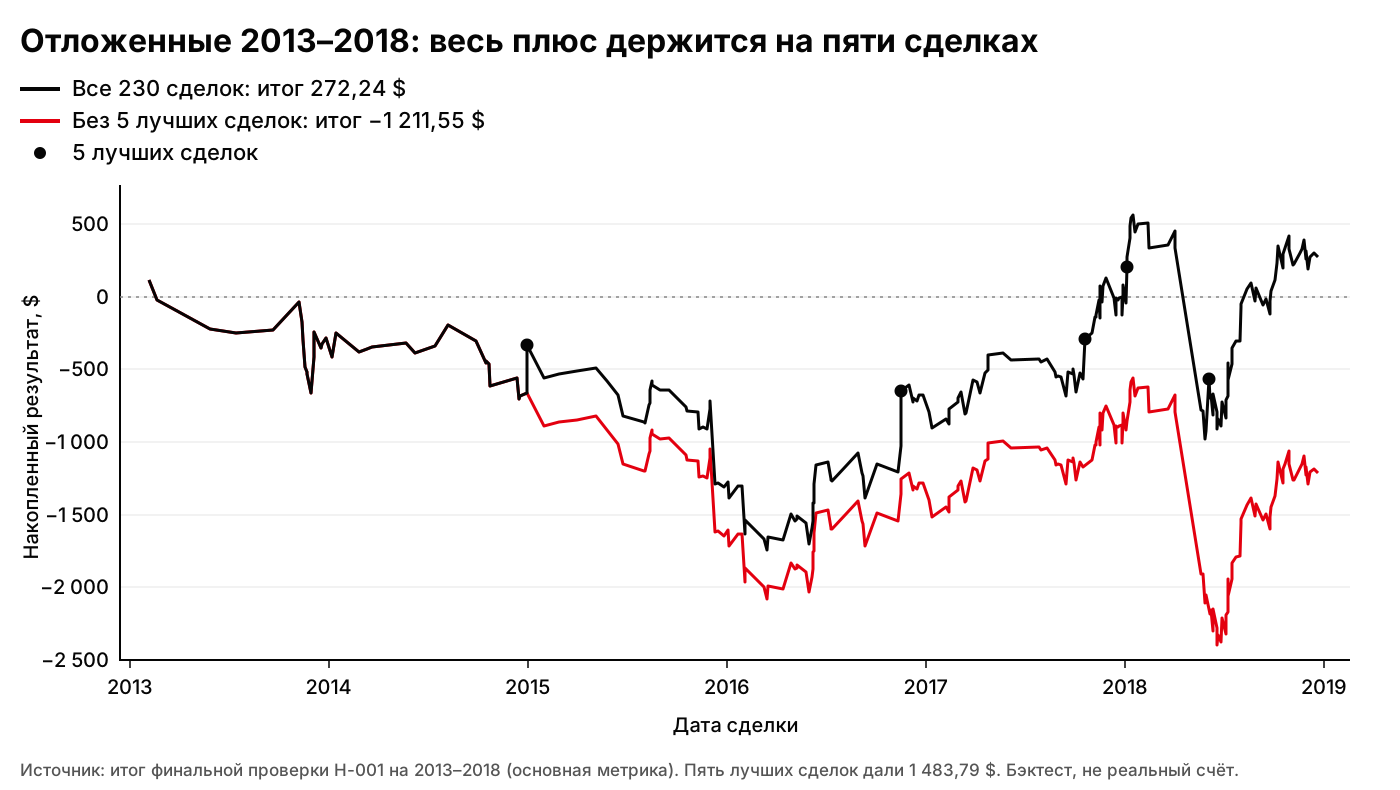
Отложенные 2013–2018: итог 272,24 $ со всеми сделками и −1 211,55 $ без пяти лучших.
Вердикт: dead. Преимущество, найденное на 2019–2024, на нетронутых годах не подтвердилось. Отрицательного ожидания этот результат не доказывает, но и положительного не подтверждает. И это ещё мягко: издержки перенесены из 2025–26, а спреды в малокапах в 2013–2018, скорее всего, были шире, так что оценка скорее оптимистичная. Для контраста: если убрать поправку на реальные котировки, те же сделки выглядели бы вполне прилично, около +0,15 R. Всё, что отделяет «работает» от «не работает», — это спред и задержка. Руками я этого не видел никогда.
Окно 2013–2018 теперь использовано. Для повторной проверки оно уже не годится.
Что я из этого вынес
Будь это 2015-й, я бы, скорее всего, вспомнил пару жирных шортов и торговал этот сетап дальше. А тут одна бумажка с хэшем и один прогон, и за одну ночь всё понятно. Скучно? Да. Тоска смертная, как я когда-то писал. Но дешевле, чем узнавать то же самое деньгами.
Варианты этой семьи ещё проверяются, например H-003. У них будут свои карточки, свои критерии и свои шансы умереть. Писать буду про всё, в том числе про трупы. Скорее всего, трупов будет больше, чем живых. Нормально, это и есть работа.
Game over был про свободу от угадывания. Похоже, теперь начинается игра, где можно честно проиграть.
Источники
- вердикт H-001 (текущая версия, включая финальную проверку 2013–2018)
- предыдущая версия вердикта H-001 (от 2026-09-26)
- итог прогона 2013–2018
- карточка гипотезы H-001
- реестр гипотез
- https://speculari-fund.blogspot.com/2013/10/lets-pump-it-up-pump.html
- https://speculari-fund.blogspot.com/2015/01/trades-and-errors.html
- https://speculari-fund.blogspot.com/2018/06/Kak-najti-SVOJu-strategiju-Ili-skolko-bylo-pampov-v-proshlom.html
- https://speculari-fund.blogspot.com/2018/12/SPECULARI-skuchnyj-trejding-Vstuplenie.html
- https://speculari-fund.blogspot.com/2019/11/game-over-freedom.html