Primer post en el nuevo sitio, y es un funeral. No es el arranque más inspirador para un blog de trading, lo sé)) Pero cualquier otro comienzo sería deshonesto.
Los años discrecionales
En octubre de 2013 empecé un diario de trading de pump & dump en acciones estadounidenses. Siguieron seis años: small caps, Level II, la cinta, posiciones overnight, revisiones de operaciones escritas a las 3 de la madrugada. Hubo rachas en verde, hubo «el año más duro de mi vida», hubo una firma prop propia y otra ajena.
Una de las jugadas favoritas de nuestro grupo era Gap&Crap. Una acción abre con un fuerte gap al alza, esperas a que se desinfle y te pones corto. Más simple que un taburete. En enero de 2015 me quemé justo con eso: riesgo mínimo, «total, va a hacer Gap and Crap», así que a seguir añadiendo… No hizo crap. Un solo día borró todo lo que había ganado en siete días seguidos en verde. Entonces se lo achaqué a la psicología: me quedé pegado a una acción y operé por venganza. Todo cierto. Lo que nunca llegué a preguntarme de verdad fue si la idea en sí tenía ventaja.
Estuve cerca. También en 2015 intentamos calcular qué tamaño de gap funciona mejor para Gap&Crap y, como escribí más tarde, ya entonces estaba claro que la estrategia no era tan dulce como la pintaban. En 2018 contamos los pumps de NASDAQ y salieron 1311 casos entre 2003 y 2017. A finales de 2018 escribí que el trading intuitivo es un autoengaño y empecé una serie sobre el «trading aburrido».
Y en noviembre de 2019 colgué el cartel: «Game over = Freedom». Que no me molesten más con el trading.
Qué cambió
Nunca perdí el interés por los mercados. Lo que cambió es cómo trato mis propias ideas. Antes «funciona» significaba «tengo la sensación de que funciona» más un par de capturas bonitas. Ahora quiero que una idea sobreviva a un intento serio de matarla antes de tomármela en serio.
Para eso está nuestro pequeño desk de investigación. Los papeles están repartidos: uno redacta las hipótesis como fichas, otro ejecuta los backtests, un revisor comprueba el trabajo y emite los veredictos, un despachador lleva el registro. Cada idea recibe un número. La primera de la fila, cómo no, fue una vieja conocida: H-001, Gap&Crap.
La regla, en palabras
Ponerse corto en una acción que ha abierto con un fuerte gap al alza. Entrar solo cuando el movimiento empieza a romperse durante el día, en una ruptura a la baja. Stop por encima del máximo del día, salida al cierre. Un intento por acción y día. Dejo fuera los umbrales exactos a propósito: algunas variantes de esta idea todavía se están probando y no quiero filtrarles las respuestas.
Tres términos antes de los números:
- R es el resultado de una operación en unidades de riesgo. Cada operación arriesga unos $100 fijos, así que +0.19 R significa +$19 por operación de media. Esto es un backtest, no una cuenta real.
- Held-out (años reservados) son los años que nadie tocó mientras se construía y se comprobaba la regla. Es el examen sin chuleta.
- Un intervalo de confianza del 95% es el rango donde, de forma plausible, está la media «real», dado lo ruidosas que son las operaciones. Si incluye el cero, no se puede distinguir la estrategia de nada.
2019–2024: tenía buena pinta
2019–2024 produjo 1360 operaciones. Con los costes base (comisión, deslizamiento, 1% por los locates) la media fue de 0.1872 R, intervalo [0.1343; 0.2411], 63.75% de operaciones ganadoras, profit factor de 1.81. Al recalcular los costes con cotizaciones reales y 500 ms de retraso de ejecución, la media bajó a 0.1232 R. Seguía siendo positiva.
Los criterios de muerte se escribieron antes de la ejecución de 2019–2024: si el resultado después de costes no es mayor que cero, o si se vuelve negativo sin las cinco mejores operaciones, la hipótesis está muerta. En 2019–2024 no saltó ninguno con supuestos de costes realistas.
Sinceramente, este es el momento en que dan ganas de descorchar el champán. Precisamente por eso no se hace.
Dónde tropezamos nosotros mismos
Una ventana quemada. Ejecutamos 2025–26 antes de tener el veredicto y además calibramos los costes con ella. Así que ya no es un examen: la hemos visto. Por cierto, ahí ya había una señal de alarma: en 2025–26 las cinco mejores operaciones suponían el 106% del beneficio total.
Una ficha escrita a posteriori. La ficha de H-001 se escribió después de haber mirado ya 2019–2024. Describe una estrategia existente; no es un prerregistro, y así lo dice. Los únicos años realmente no tocados que quedaban eran 2013–2018.
Basura en los datos. Los contrasplits dibujan gaps falsos, así que hubo que rehacer el filtro de splits. Se colaron warrants por un filtro de «solo acciones ordinarias». Y en una operación, tras una suspensión de la cotización, el feed de cotizaciones mostraba un ask de relleno de 1000. El stop se «ejecutó» ahí y el backtest mostró una pérdida falsa de unos $111k en una sola operación. Después añadimos un filtro de cordura de precios. Si ese error hubiera sido a nuestro favor, quizá nunca lo habríamos notado. Eso me asusta más que nada.
Cuántas variantes. La regla de trading en sí nunca se cambió, pero probamos distintos modelos de costes, supuestos de ejecución, latencias y filtros de muestra. El veredicto más antiguo dice 1 variante. El registro decía 13 en el momento del veredicto, el revisor contó 18 (o 33 si se cuenta cada combinación por separado) y el registro dice ahora 35. Así que entre 18 y 35, según cómo se cuente. Eso importa: cuanto más miras, más fácil es ver cosas que no existen.
El examen: 2013–2018
Antes de la ejecución, el revisor congeló todo: la regla, la métrica principal, los costes y los criterios de fallo. Se calculó el hash del texto, es decir, recibió una huella digital para que nadie pudiera editarlo después a escondidas. Una ejecución, sin repeticiones ni retoques. (Un par de lanzamientos fallaron antes de cualquier cálculo por un error en la fecha de inicio; no produjeron operaciones.)
El resultado:
- 230 operaciones, media de 0.0118 R, intervalo [−0.1733; 0.1848]. El cero queda holgadamente dentro.
- Total de +$272.24, pero las cinco mejores operaciones ganaron $1,483.79, que es el 545% del total. Sin ellas: −$1,211.55.
- Por año: 2013 −0.1680, 2014 −0.0249, 2015 −0.3627, 2016 +0.1448, 2017 +0.1398, 2018 +0.0278 R.
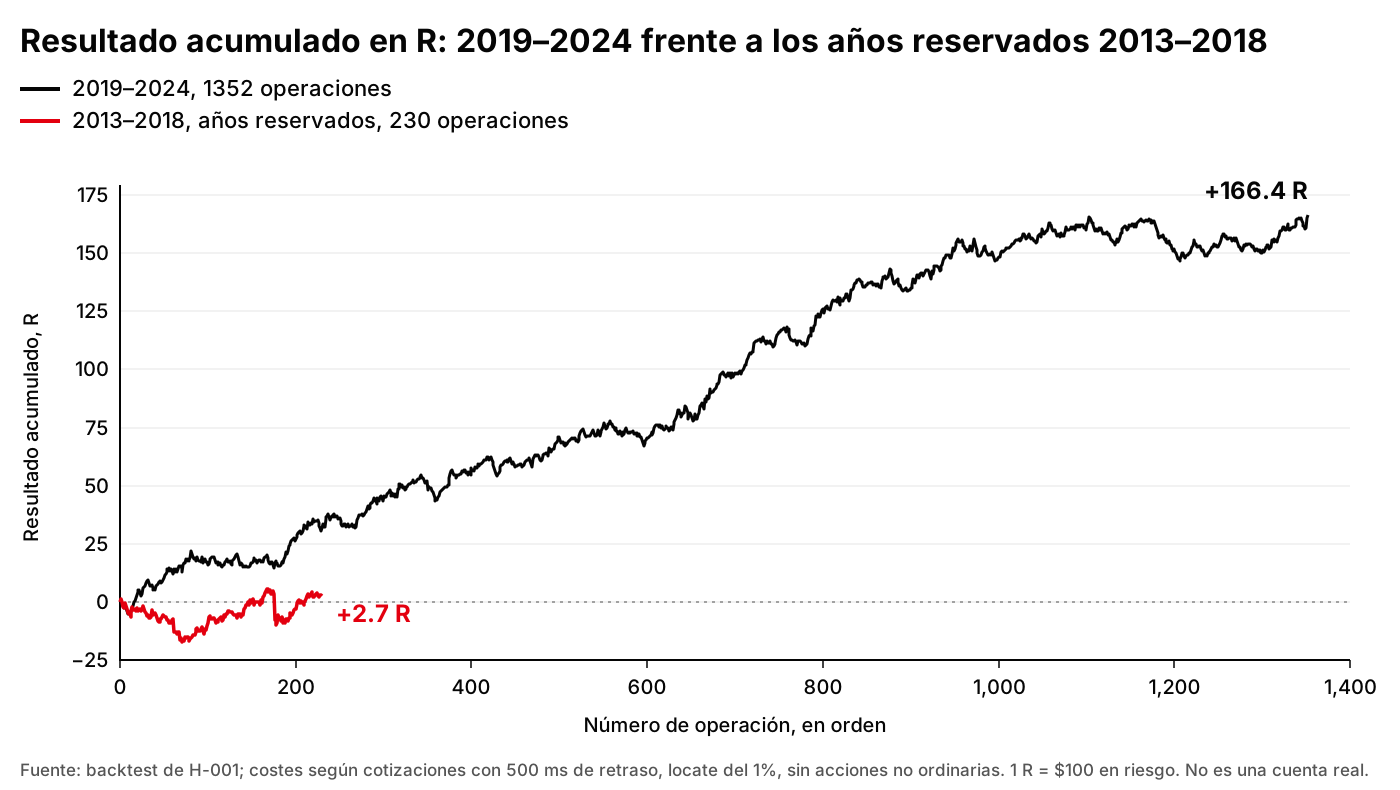
R acumulado por operación: 2019–2024 (1,352 operaciones, excluidas 8 acciones no ordinarias como en la métrica principal) frente a los años reservados 2013–2018 (230 operaciones).
Saltaron dos de los cuatro criterios: K2 (negativo sin las cinco mejores operaciones) y K4 (límite inferior del intervalo por debajo de cero con una media inferior a la mitad del resultado de 2019–2024). K1 (total no mayor que cero) y K3 (media no mayor que cero) no saltaron, porque técnicamente hay un beneficio minúsculo. Pero un beneficio que se sostiene sobre cinco operaciones no es una ventaja. Es un billete de lotería.
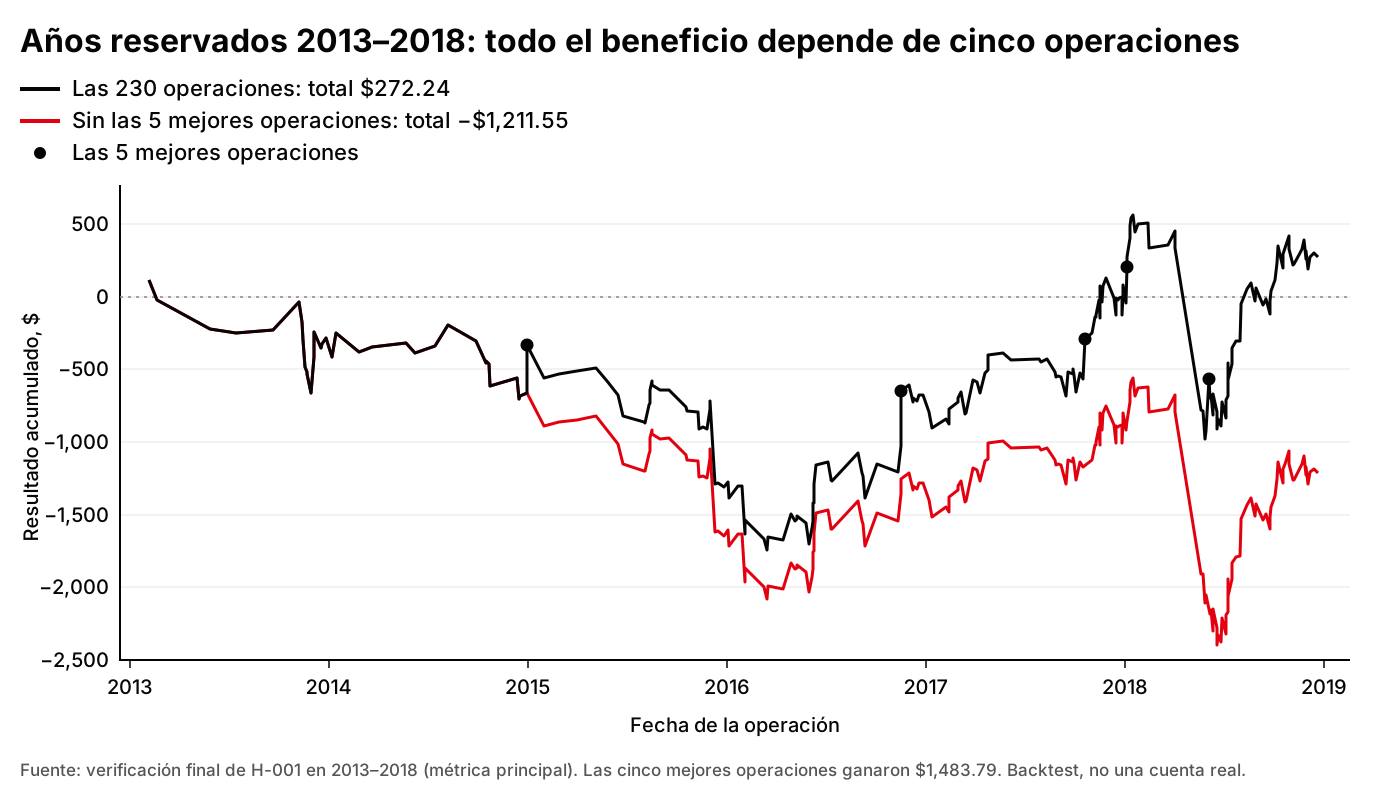
Años reservados 2013–2018: $272.24 en total con todas las operaciones, −$1,211.55 sin las cinco mejores.
Veredicto: muerta. La ventaja encontrada en 2019–2024 no se sostuvo en los años no tocados. Esto no demuestra que la estrategia pierda dinero de media, pero tampoco confirma que gane nada. Y esa es la lectura generosa: los costes se trasladaron desde 2025–26, y los spreads de las small caps en 2013–2018 probablemente eran más amplios, así que, en todo caso, la estimación es optimista. Como contraste, sin el ajuste de costes con cotizaciones reales, las mismas operaciones habrían parecido bastante decentes, en torno a +0.15 R. Toda la distancia entre «funciona» y «no funciona» está en el spread y la latencia. Operando a mano, nunca lo vi ni una sola vez.
La ventana 2013–2018 ya está gastada y no puede volver a servir como prueba limpia.
Qué me llevo
El yo de 2015 probablemente habría recordado un par de cortos jugosos y habría seguido operando este setup. Esta vez bastaron un documento con hash y una ejecución, y al final de la noche estaba resuelto. ¿Aburrido? Mucho. Mortalmente aburrido, como escribí una vez. Pero más barato que aprender la misma lección con dinero.
Todavía se están probando variantes de esta familia, H-003 por ejemplo. Tendrán sus propias fichas, sus propios criterios y su propia oportunidad de morir. Escribiré sobre todas, incluidas las muertas. Probablemente habrá más muertas que vivas. Está bien. Ese es el trabajo.
«Game over» iba de liberarse de adivinar. Parece que ahora empieza un juego nuevo, uno en el que se puede perder honestamente.
Fuentes
- veredicto de H-001 (versión actual, incluida la verificación final de 2013–2018)
- versión anterior del veredicto de H-001 (2026-09-26)
- resumen de la ejecución de 2013–2018
- ficha de la hipótesis H-001
- registro de hipótesis
- https://speculari-fund.blogspot.com/2013/10/lets-pump-it-up-pump.html
- https://speculari-fund.blogspot.com/2015/01/trades-and-errors.html
- https://speculari-fund.blogspot.com/2018/06/Kak-najti-SVOJu-strategiju-Ili-skolko-bylo-pampov-v-proshlom.html
- https://speculari-fund.blogspot.com/2018/12/SPECULARI-skuchnyj-trejding-Vstuplenie.html
- https://speculari-fund.blogspot.com/2019/11/game-over-freedom.html