Перший пост на новому місці, і почну я його з похорону. Для трейдерського блогу так собі старт, згоден)) Але інакше було б нечесно.
Як це було руками
У жовтні 2013-го я почав щоденник торгівлі американськими акціями в стилі pump & dump. Далі було шість років малокапів, стаканів, стрічки, овернайтів і нічних розборів угод. Були зелені серії, був «найважчий рік», були свій проп і чужий.
Одна з улюблених ігор нашої тусовки називалася Gap&Crap: папір злітає гепом угору, а ти чекаєш, коли він «здується», і шортиш. Ідея проста, як табуретка. У січні 2015-го я якраз на ній і погорів: ризик маленький, «адже буде Gap and Crap», можна додавати… Папір не впав, а за один день пішло все, що я заробив за сім зелених днів поспіль. Тоді я списав це на психологію: прилип до акції, торгував із помсти. Це правда. Але питання, чи є перевага в самої ідеї, я тоді толком собі не ставив.
Хоча підхід до нього був. Того ж 2015-го ми пробували порахувати, який геп найкраще підходить для Gap&Crap, і, як я потім написав, уже тоді стало ясно, що все не так солодко, як її описують. У 2018-му ми рахували історію пампів на NASDAQ і нарахували 1311 ситуацій за 2003–2017. Наприкінці 2018-го я написав, що інтуїтивний трейдинг — це самообман, і почав серію про «нудний трейдинг».
А в листопаді 2019-го повісив табличку «Game over = Freedom»: щодо трейдингу мене більше не турбувати.
Що змінилося
Інтерес до ринку нікуди не подівся. Змінилося ставлення до власних ідей. Раніше «працює» означало «мені так здається» плюс кілька вдалих скрінів. Тепер я хочу, щоб ідею спершу спробували вбити, і тільки якщо вона вижила, з нею можна розмовляти.
Для цього в нас є невеликий дослідницький деск. Ролі різні: одна вигадує гіпотези й пише на них картки, друга ганяє бектести, ревізор перевіряє й виносить вердикт, диспетчер веде реєстр. Кожна ідея отримує номер. Першою в чергу, звісно, стала давня знайома: H-001, Gap&Crap.
Правило словами
Шортимо папір, який сильно гепнув угору. Вхід лише тоді, коли всередині дня зростання почало ламатися, тобто на пробої вниз. Стоп над максимумом дня, вихід на закритті. Одна спроба на папір на день. Конкретних порогів я тут не пишу, і не зі шкідливості: кілька варіантів цієї ідеї ще в роботі, і я не хочу підказувати їм відповідь.
Кілька слів про те, як читати цифри нижче:
- R — результат угоди в одиницях ризику: кожна угода ризикує фіксованими $100, тому +0,19 R означає в середньому +19 $ на угоду. Це бектест, а не реальний рахунок.
- Відкладене вікно (held-out) — роки, яких ніхто не торкався, поки правило підбирали й перевіряли. Це іспит без шпаргалки.
- 95% довірчий інтервал — діапазон, у якому за такого розкиду угод правдоподібно лежить «справжнє» середнє. Якщо він захоплює нуль, відрізнити стратегію від нуля не можна.
2019–2024: виглядало добре
На 2019–2024 вийшло 1360 угод. У базовому варіанті витрат (комісія, прослизання, 1% за locate) середнє 0,1872 R, інтервал [0,1343; 0,2411], прибуткових угод 63,75%, профіт-фактор 1,81. Коли витрати перерахували за реальними котируваннями, із затримкою виконання 500 мс, середнє впало до 0,1232 R. Але лишалося в плюсі.
Критерії смерті записали ще до прогону 2019–2024: якщо після витрат підсумок не вищий за нуль або без п’яти найкращих угод іде в мінус, гіпотеза мертва. На 2019–2024 жоден у реалістичних варіантах не спрацював.
Чесно скажу, у цей момент дуже хочеться відкрити шампанське. Саме тому його й не відкривають.
Де ми самі собі нашкодили
Згоріле вікно. Період 2025–26 ми прогнали раніше, ніж винесли вердикт, і ще калібрували на ньому витрати. Отже, це вже не іспит: ми його бачили. До речі, дзвіночок там уже був: на 2025–26 п’ять найкращих угод давали 106% усього плюса.
Картка заднім числом. Картку H-001 написали вже після того, як 2019–2024 було переглянуто. Це опис наявної стратегії, а не попередня реєстрація, і так у ній і написано. По-справжньому незайманими лишалися тільки 2013–2018.
Сміття в даних. Зворотні спліти малюють хибні гепи, і фільтр довелося перезбирати. Варанти прослизали крізь фільтр «лише звичайні акції». А в одній угоді після торгової паузи в котируваннях стояв ask-заглушка 1000, стоп «виконався» по ньому, і бектест показав фейковий збиток близько 111 тис. $ на одній угоді. Після цього додали перевірку цін на здоровий глузд. Якби така помилка була в плюс, ми б її, може, і не помітили. Ось це мене лякає найбільше.
Скільки варіантів рахувати. Правило торгівлі не змінювалося жодного разу, але ми перебирали витрати, виконання, затримки й склад вибірки. У найранішому вердикті стоїть 1 варіант. У реєстрі на момент вердикту було 13, ревізор нарахував 18 (або 33, якщо кожну комбінацію рахувати окремо), зараз у реєстрі 35. Тож від 18 до 35, залежно від того, як рахувати. Усе це треба тримати в голові: що більше дивишся, то легше побачити те, чого немає.
Іспит: 2013–2018
Перед запуском ревізор зафіксував усе: правило, основну метрику, витрати й критерії провалу. Текст правила захешували, тобто зняли з нього цифровий відбиток, щоб потім не можна було тихо підправити. Прогін один, без повторів і підкручувань. (Кілька запусків упали ще до початку розрахунку через технічну помилку з датою старту, угод вони не дали.)
Результат:
- 230 угод, середнє 0,0118 R, інтервал [−0,1733; 0,1848]. Нуль усередині, і з великим запасом.
- Підсумок +272,24 $, але п’ять найкращих угод дали 1 483,79 $, це 545% усього плюса. Без них −1 211,55 $.
- За роками: 2013 −0,1680, 2014 −0,0249, 2015 −0,3627, 2016 +0,1448, 2017 +0,1398, 2018 +0,0278 R.
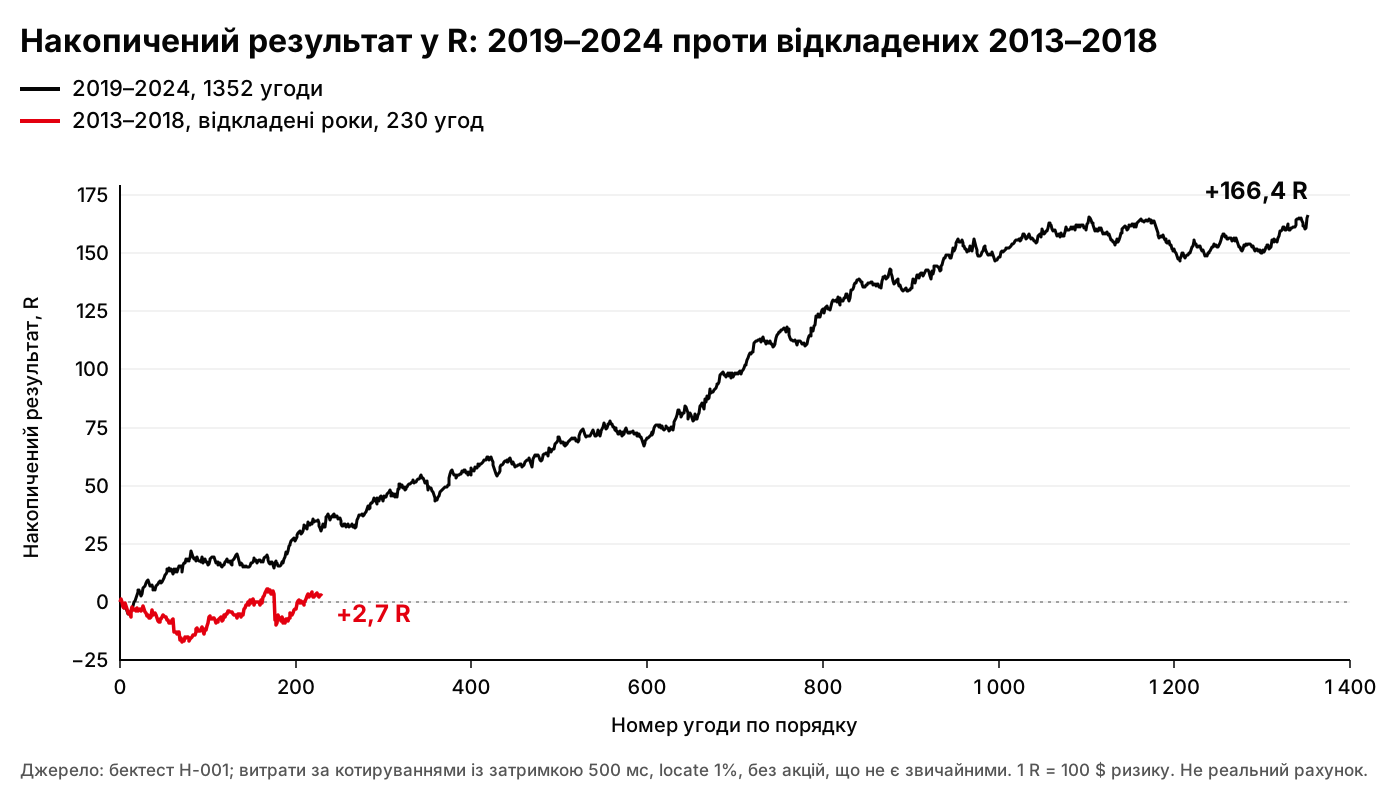
Накопичений R за угодами: 2019–2024 (1352 угоди, без 8 паперів, що не є звичайними акціями, як в основній метриці) проти відкладених 2013–2018 (230 угод).
Спрацювали два критерії з чотирьох: K2 (без п’яти найкращих угод мінус) і K4 (нижня межа інтервалу нижча за нуль, а середнє менше за половину результату 2019–2024). K1 (підсумок не вищий за нуль) і K3 (середнє не вище за нуль) не спрацювали: формально там крихітний плюс. Але плюс, що тримається на п’яти угодах, — це не перевага, а лотерея.
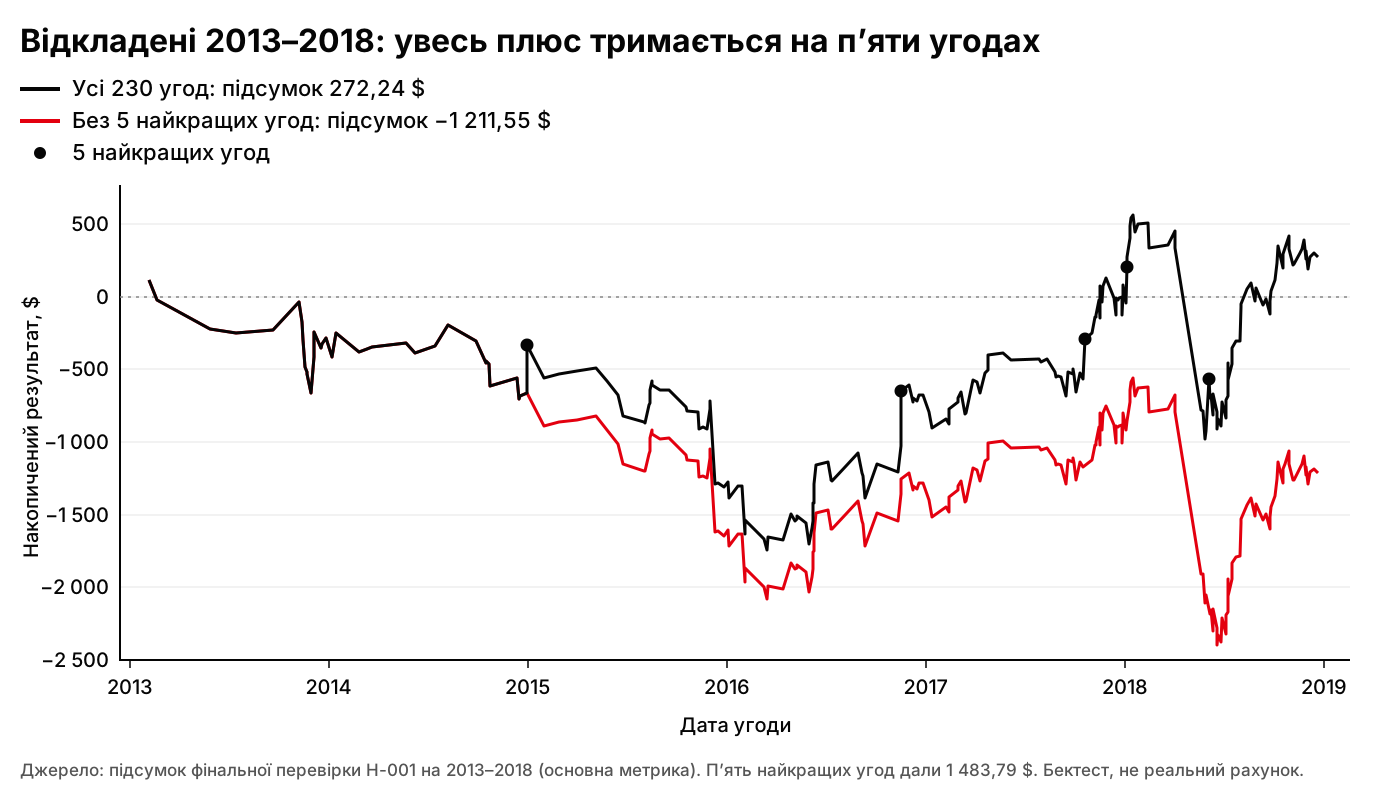
Відкладені 2013–2018: підсумок 272,24 $ з усіма угодами і −1 211,55 $ без п’яти найкращих.
Вердикт: dead. Перевага, знайдена на 2019–2024, на незайманих роках не підтвердилася. Від’ємного очікування цей результат не доводить, але й додатного не підтверджує. І це ще м’яко: витрати перенесено з 2025–26, а спреди в малокапах у 2013–2018, найімовірніше, були ширшими, тож оцінка радше оптимістична. Для контрасту: якщо прибрати поправку на реальні котирування, ті самі угоди виглядали б цілком пристойно, близько +0,15 R. Усе, що відділяє «працює» від «не працює», — це спред і затримка. Руками я цього не бачив ніколи.
Вікно 2013–2018 тепер використане. Для повторної перевірки воно вже не годиться.
Що я з цього виніс
Якби це був 2015-й, я б, найімовірніше, згадав кілька жирних шортів і торгував цей сетап далі. А тут один папірець із хешем і один прогін, і за одну ніч усе зрозуміло. Нудно? Так. Нудьга смертна, як я колись писав. Але дешевше, ніж дізнаватися те саме грошима.
Варіанти цієї сім’ї ще перевіряються, наприклад H-003. У них будуть свої картки, свої критерії та свої шанси померти. Писатиму про все, зокрема про трупи. Найімовірніше, трупів буде більше, ніж живих. Нормально, це і є робота.
Game over був про свободу від вгадування. Схоже, тепер починається гра, де можна чесно програти.
Джерела
- вердикт H-001 (поточна версія, включно з фінальною перевіркою 2013–2018)
- попередня версія вердикту H-001 (від 2026-09-26)
- підсумок прогону 2013–2018
- картка гіпотези H-001
- реєстр гіпотез
- https://speculari-fund.blogspot.com/2013/10/lets-pump-it-up-pump.html
- https://speculari-fund.blogspot.com/2015/01/trades-and-errors.html
- https://speculari-fund.blogspot.com/2018/06/Kak-najti-SVOJu-strategiju-Ili-skolko-bylo-pampov-v-proshlom.html
- https://speculari-fund.blogspot.com/2018/12/SPECULARI-skuchnyj-trejding-Vstuplenie.html
- https://speculari-fund.blogspot.com/2019/11/game-over-freedom.html