В прошлый раз я похоронил H-001, базовый Gap&Crap. На годах, которых никто не трогал, преимущество не подтвердилось. И почти сразу в голове включился старый трейдерский голос: «Да просто входили рано. Надо было дать бумаге выдохнуться».
Откуда эта мысль
Мысль не новая. В 2018-м был пост FUD YOU про шортистов, которых выносит в первый день роста, потому что всё, что взлетело, «должно упасть». А в конце того же года, разбирая свой ручной бэктест Gap&Crap, я писал про терпение: все гуру твердят «жди сетапа, будь терпелив», а знаешь ли ты, к чему именно ты терпелив и окупилось ли твоё терпение?
Отсюда и интуиция. Если шортить на первом же маленьком проколе вниз, тебя часто выбивает, и бумага уходит дальше вверх. Если подождать, пока сломается целая получасовая свеча, ложных входов будет меньше.
Так появилась H-007. В её карточке сразу честно записано неприятное: это не новая стратегия, а вариант номер 36 того же Gap&Crap. До него в семье H-001 уже насчитали 35.
Что проверяли
Правило словами: всё как в H-001, кроме одного. Шорт открывается не по пробою минимума 5-минутной свечи, а по пробою минимума последней закрытой 30-минутной. Стоп, выход на закрытии, размер позиции и отбор бумаг как в H-001. Один таймфрейм, 30 минут, я назвал до запуска. Другие не перебирали.
У этой идеи была и обратная сторона, её записали в карточку заранее. Вход позже и ниже, значит, до закрытия остаётся меньше хода. Стоп над максимумом дня дальше от входа, значит, при том же риске в 100 $ позиция меньше. Вопрос был в том, что перевесит.
Окно: 2025-01-02 – 2026-09-10, один прогон. Сразу честно: окно не чистое. Как я писал в прошлом посте, 2025–26 мы «сожгли» ещё на H-001: на нём уже гоняли стратегию, а около 100 сделок Gap&Crap оттуда пошли на калибровку издержек. Поэтому хороший результат здесь был бы только слабым подтверждением, а не экзаменом.
Для сравнения на том же окне и с теми же издержками посчитали обычный вход по 5-минутке. Это контроль, а не выбор лучшего из двух. Заранее записали: 30 минут интересны, только если они лучше контроля.
Критерии смерти тоже записали до прогона. Если среднее после издержек не выше нуля, гипотеза мертва. Если без пяти лучших сделок итог в минусе, тоже мертва.
Результат
Издержки те же, что в финальной проверке H-001: комиссии, издержки по реальным котировкам с задержкой 500 мс, 1% за locate.
- 30 минут: 545 сделок, среднее −0,0312 R, интервал [−0,0801; +0,0159]. Итог −1 701,75 $, без пяти лучших сделок −2 571,89 $.
- Контроль, 5 минут: 691 сделка, среднее +0,0091 R, интервал [−0,0615; +0,0811]. Итог +632,12 $, без пяти лучших −1 301,95 $.
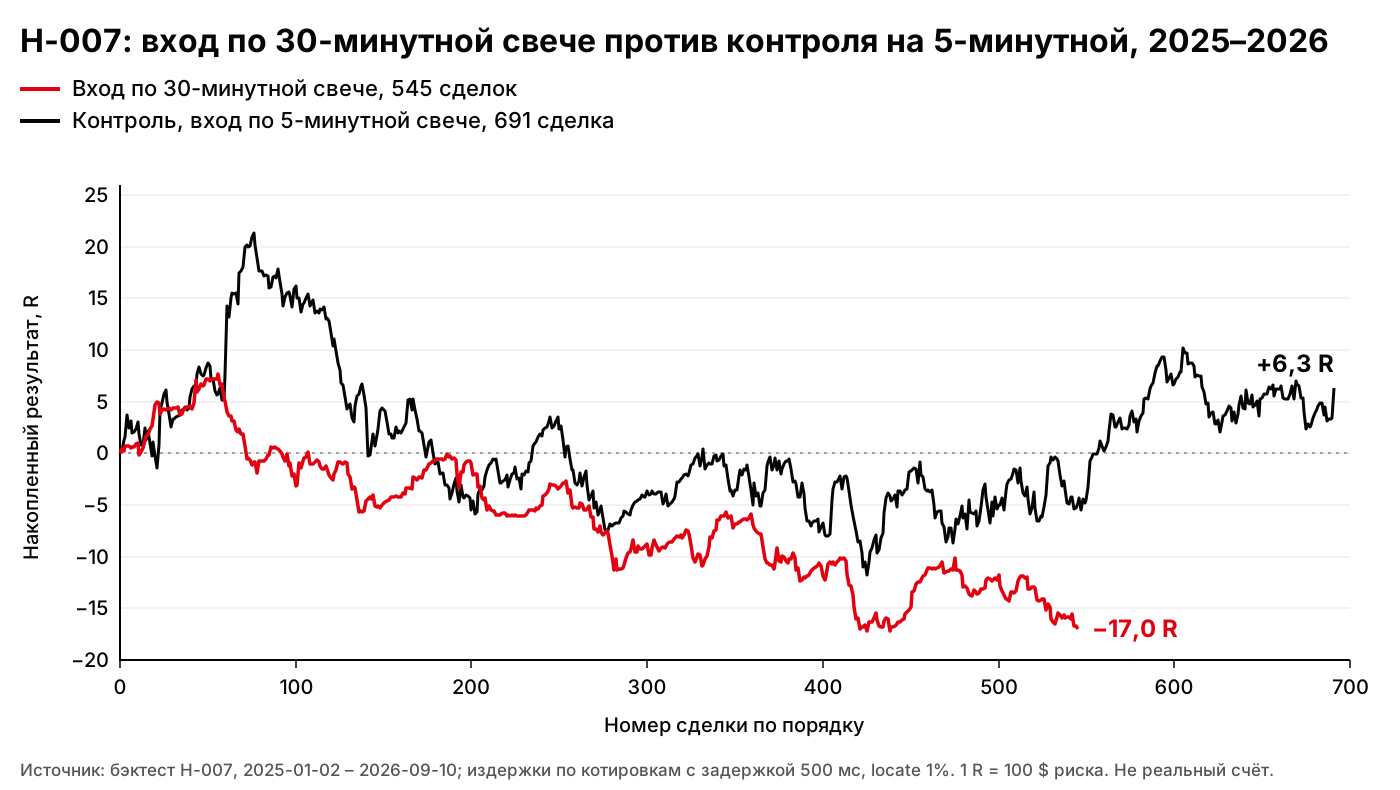
Накопленный R по сделкам, 2025-01-02 – 2026-09-10: вход по 30-минутной свече (545 сделок) против контроля на 5-минутной (691 сделка).
Сработали оба критерия смерти: среднее ниже нуля, и без пяти лучших сделок минус. Вердикт: dead.
Интересно, что интуиция наполовину подтвердилась. Выбивать по стопу действительно стало гораздо реже: 59 стопов против 169 у контроля. Но и на закрытии зарабатывать стало почти нечего: сделки, дожившие до закрытия, дали в среднем +0,1057 R против +0,4144 R у контроля. Пока ждёшь подтверждения, основной ход уже проходит без тебя. Ровно та цена, про которую предупреждала карточка.
Лучше не стало ни в одном разрезе. По годам: 2025 −0,0257 R, 2026 −0,0391 R. Все проверки на чувствительность тоже в минусе: задержка 250 мс вместо 500 даёт −0,0261 R, издержки движка без котировок −0,0141 R, даже самый мягкий вариант издержек −0,0033 R.
Заранее объявленный контроль на мусор в данных вердикт тоже не поменял. Обратные сплиты рисуют ложные гэпы, таких сделок нашлось 9. Без них 536 сделок и среднее −0,0317 R. Всё так же dead.
Что я из этого вынес
Каждая попытка спасти идею — это ещё один вариант. Кажется, что «просто подождать» — это не новая стратегия, а маленькая поправка. Но если поправку придумали после того, как базовая версия умерла, это ещё одна попытка из той же семьи. У нас их было 36. Чем больше попыток, тем больше шанс, что одна случайно «выстрелит». Поэтому я рад, что 30 минут не выстрелили: объяснять, почему удачный вариант 36 из 36 — не подгонка, было бы гораздо тяжелее.
Просмотренное окно слабо подтверждает, но нормально хоронит. Если бы 30 минут дали плюс на 2025–26, грош цена такому плюсу: эти годы мы уже видели и на них калибровали издержки. Но минус — другое дело. Никто не подгонял правило под минус, и он держится при любых издержках. Мёртвый на просмотренном окне всё равно мёртвый.
Нетронутых данных для этой семьи почти не осталось. В карточке честно написано: если захочется попробовать ещё один таймфрейм, проверить его можно будет только бумажной торговлей вперёд. Новых вариантов входа для этого сетапа генератор больше не предлагает, и я с ним согласен.
Когда-то я бы сказал, что терпеливым достаются лучшие сделки. Может, у кого-то и так. В этом сетапе цифры говорят другое: терпение просто сдвигает вход туда, где денег уже нет. Скучно, зато за один прогон, а не за полгода торговли.
Источники
- вердикт H-007
- отчёт исполнителя по прогону H-007 (30 минут против контроля на 5 минутах)
- контроль H-007 с флагами ложных гэпов от сплитов
- карточка гипотезы H-007
- реестр гипотез
- первый пост: https://algos.trade/ru/blog/ot-ruchnoj-torgovli-k-chestnym-testam/
- https://speculari-fund.blogspot.com/2018/03/TREJDERY-U-KOTORYH-NET-BUDUShhEGO.html
- https://speculari-fund.blogspot.com/2018/12/VSE-MODELI-OShIBOChNY-NO-NEKOTORYE-POLEZNY.html