La última vez enterré H-001, el Gap&Crap básico. En los años que nadie había tocado, la ventaja no se sostuvo. Y casi enseguida la vieja voz de trader en mi cabeza empezó a hablar: «Es que entraste demasiado pronto. Tenías que haber dejado que la acción se quedara sin aire primero».
De dónde viene la idea
No es una idea nueva. En 2018 hubo un post llamado FUD YOU, sobre cortos a los que sacan en camilla el primer día de subida, porque todo lo que vuela «tiene que caer». Y a finales de ese mismo año, repasando mi backtest manual de Gap&Crap, escribí sobre la paciencia: todos los gurús te dicen «espera al setup, ten paciencia», pero ¿sabes exactamente para qué estás teniendo paciencia, y te ha compensado de verdad esa paciencia?
De ahí viene la intuición. Si te pones corto en la primera pequeña grieta a la baja, a menudo te salta el stop y la acción sigue subiendo. Si esperas a que se rompa una vela entera de media hora, deberías tener menos entradas falsas.
Así nació H-007. Su ficha dice lo desagradable de entrada: no es una estrategia nueva, es la variante número 36 del mismo Gap&Crap. La familia H-001 ya había acumulado 35 antes que ella.
Qué se probó
La regla en palabras: todo como en H-001 salvo una cosa. El corto no se abre cuando el precio rompe el mínimo de una vela de 5 minutos, sino cuando rompe el mínimo de la última vela de 30 minutos cerrada. El stop, la salida al cierre, el tamaño de posición y la selección de acciones son los mismos que en H-001. Nombré un único marco temporal, 30 minutos, antes de la ejecución. No se probó ningún otro.
La idea también tenía un inconveniente, y se escribió en la ficha por adelantado. La entrada llega más tarde y más abajo, así que queda menos recorrido hasta el cierre. El stop por encima del máximo del día queda más lejos de la entrada, así que con el mismo riesgo de $100 la posición es más pequeña. La pregunta era qué lado ganaría.
Ventana: del 2025-01-02 al 2026-09-10, una ejecución. Lo digo de entrada: esta ventana no está limpia. Como escribí en el último post, ya habíamos «quemado» 2025–26 con H-001: la estrategia se había ejecutado sobre ella, y unas 100 operaciones de Gap&Crap de ese periodo se usaron para calibrar los costes. Así que un buen resultado aquí solo habría sido una confirmación débil, no un examen.
Como comparación, se ejecutó la entrada habitual de 5 minutos sobre la misma ventana y con los mismos costes. Es un control, no un quedarse con la mejor de dos. Se dejó escrito por adelantado: los 30 minutos solo son interesantes si superan al control.
Los criterios de muerte también se escribieron antes de la ejecución. Si la media después de costes no es mayor que cero, la hipótesis está muerta. Si el total es negativo sin las cinco mejores operaciones, también está muerta.
El resultado
Los costes son los mismos que en la verificación final de H-001: comisiones, costes según cotizaciones reales con 500 ms de retraso y 1% por el locate.
- 30 minutos: 545 operaciones, media de −0.0312 R, intervalo [−0.0801; +0.0159]. Total −$1,701.75, y −$2,571.89 sin las cinco mejores operaciones.
- Control, 5 minutos: 691 operaciones, media de +0.0091 R, intervalo [−0.0615; +0.0811]. Total +$632.12, y −$1,301.95 sin las cinco mejores.
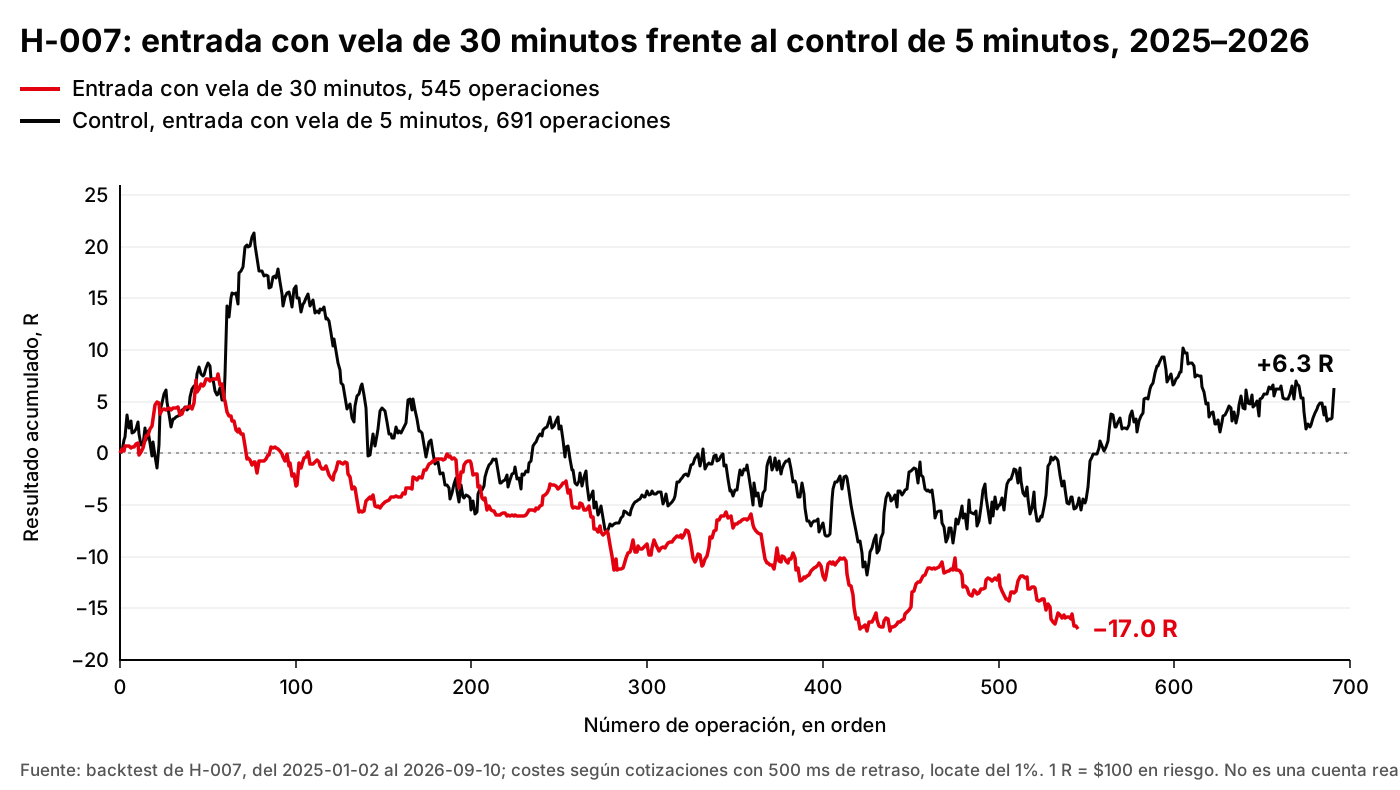
R acumulado por operación, del 2025-01-02 al 2026-09-10: entrada con vela de 30 minutos (545 operaciones) frente al control de 5 minutos (691 operaciones).
Saltaron los dos criterios de muerte: la media está por debajo de cero y, sin las cinco mejores operaciones, el total es negativo. Veredicto: muerta.
Lo interesante es que la intuición acertó a medias. Que te saltara el stop sí pasó a ser mucho menos frecuente: 59 stops frente a 169 en el control. Pero tampoco quedaba casi nada que ganar al cierre: las operaciones que llegaron vivas al cierre ganaron +0.1057 R de media, frente a +0.4144 R en el control. Mientras esperas la confirmación, el movimiento principal ocurre sin ti. Ese es exactamente el precio del que avisaba la ficha.
No mejoró en ningún corte. Por año: 2025 −0.0257 R, 2026 −0.0391 R. Todas las pruebas de sensibilidad también son negativas: un retraso de 250 ms en lugar de 500 da −0.0261 R, los costes propios del motor sin cotizaciones −0.0141 R, e incluso el supuesto de costes más suave −0.0033 R.
El control declarado de antemano para la basura en los datos tampoco cambió el veredicto. Los contrasplits dibujan gaps falsos, y aparecieron 9 operaciones de ese tipo. Sin ellas quedan 536 operaciones y una media de −0.0317 R. Sigue muerta.
Qué me llevo
Cada intento de rescatar una idea es una variante más. «Esperar un poco» parece un pequeño retoque, no una estrategia nueva. Pero un retoque que se te ocurre después de que la versión base haya muerto es un intento más de la misma familia. Llevábamos 36. Cuantos más intentos, más probabilidades de que uno de ellos «funcione» por suerte. Así que en realidad me alegro de que los 30 minutos no funcionaran: explicar por qué una variante afortunada, la 36 de 36, no es sobreajuste habría sido mucho más difícil.
Una ventana que ya has visto confirma poco, pero entierra perfectamente. Si los 30 minutos hubieran mostrado beneficio en 2025–26, ese beneficio habría valido poco: ya habíamos visto esos años y habíamos calibrado los costes con ellos. Una pérdida es otra historia. Nadie ajustó la regla para perder, y la pérdida se mantiene con cualquier supuesto de costes. Muerta en una ventana vista sigue estando muerta.
Casi no quedan datos sin tocar para esta familia. La ficha lo dice claramente: si quiero probar otro marco temporal más, la única forma honesta de hacerlo es con paper trading hacia delante. El generador de hipótesis ya no propone más variantes de entrada para este setup, y estoy de acuerdo con él.
Antes decía que los traders pacientes se llevan las mejores operaciones. Quizá sea cierto para algunos setups. Para este, los números dicen otra cosa: la paciencia solo mueve la entrada a donde el dinero ya se ha ido. Aburrido, pero bastó una ejecución en lugar de seis meses de trading.
Fuentes
- veredicto de H-007
- informe del ejecutor sobre la ejecución de H-007 (30 minutos frente al control de 5 minutos)
- control de H-007 con marcas de gaps falsos por contrasplits
- ficha de la hipótesis H-007
- registro de hipótesis
- primer post: https://algos.trade/es/blog/from-discretion-to-honest-tests/
- https://speculari-fund.blogspot.com/2018/03/TREJDERY-U-KOTORYH-NET-BUDUShhEGO.html
- https://speculari-fund.blogspot.com/2018/12/VSE-MODELI-OShIBOChNY-NO-NEKOTORYE-POLEZNY.html