После двух подряд проваленных бэктестов моей стратегии шорта гэпов, H-001 и H-007, захотелось отойти на шаг назад и задать вопрос попроще. Не «как зашортить гэппер», а «что вообще происходит с гэппером до конца дня». Без входов, стопов и правил. Просто рынок.
Что посчитали
Взяли дневные бары с сентября 2003-го по сентябрь 2026-го и отобрали дни, когда малокап США открылся сильным гэпом вверх относительно закрытия прошлой сессии. Для каждого такого дня смотрели три вещи: насколько цена изменилась от открытия до закрытия, как высоко она успела сходить от открытия и как низко.
Набралось 15 361 наблюдение: 5 383 бумаги, 4 546 торговых сессий. Наблюдение — это одна бумага в один день, а не сделка. Все дни весят одинаково.
Данные чистили долго. Сплиты, которые рисуют ложные гэпы, противоречивые записи о сплитах, ETF и прочие не-акции, тестовые символы биржи — всё это исключено и посчитано отдельно. На входе было 49,8 млн строк дневных баров. Ещё 1 013 дней в выборку не вошли, потому что для них неизвестна капитализация. Ведут они себя похоже: медиана −9,3%, ниже открытия закрылись 67,5%.
Более свежая версия этого исследования (дальше просто «отчёт») с дополнительной чисткой дала ровно те же итоговые цифры и добавила разбивки: по размеру гэпа, по цене на открытии, по капитализации и по тому, как далеко цена уходила внутри дня. Всё это ниже.
Главное: гэпперы чаще сдуваются
- Медиана от открытия до закрытия: −7,24%.
- 67,0% дней закрылись ниже открытия.
- Среднее при этом всего −3,55%.
Почему среднее вдвое мягче медианы? Из-за хвоста. Четверть дней закрылась хуже −18,4%, но и 5% дней закрылись лучше +39,9%. Худший день −93,9%, лучший +1 284,6%. Несколько таких ракет тянут среднее вверх, хотя типичный день — минус.
Внутри дня размах огромный: в среднем максимум был на 23,4% выше открытия, минимум на 17,8% ниже.
Как это менялось по годам
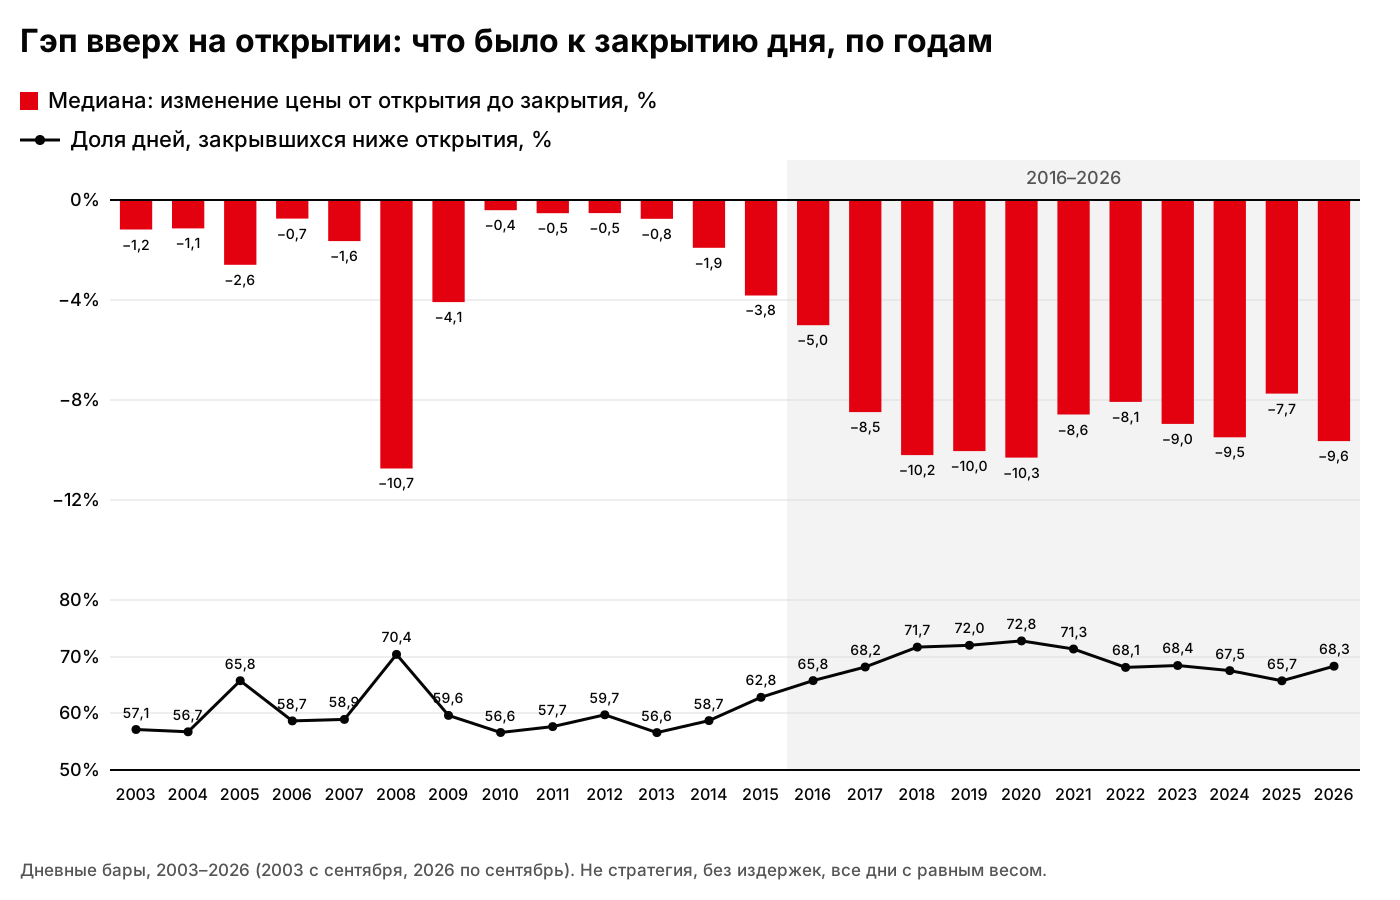
Дневные бары, 2003–2026. Не стратегия, без издержек, все дни с равным весом.
Самое интересное — не общая цифра, а то, как она менялась.
С 2003 по 2014 год, если не считать кризисных 2008–2009, годовая медиана держалась у нуля: от −0,4% до −2,6%. Вниз закрывались 56,6–59,7% дней, только в 2005-м 65,8%. По сути монетка с лёгким перекосом.
2008 год выбивается: медиана −10,7%, вниз закрылись 70,4% дней. В 2009-м −4,1%, а потом снова около нуля.
Дальше переход: 2015 год −3,8%, 2016-й −5,0%. И с 2017-го картина другая. Каждый год с 2017 по 2026 медиана от −7,7% до −10,3%, а вниз закрываются 65,7–72,8% дней. Десять лет подряд выглядят как 2008-й.
Почему так, я не знаю и гадать не буду. У трейдера объяснений всегда много: больше размещений, больше розницы, другие маркетмейкеры. Этот отчёт ни одно из них не проверяет.
Есть и открытый вопрос. Ниже будет видно, что сильнее всего затухают самые дешёвые и самые маленькие бумаги. Может быть, после 2016-го таких просто стало больше в выборке, и сдвиг отчасти объясняется составом, а не поведением рынка. Разбивки «год × категория» в отчёте нет, так что пока это вопрос, а не вывод.
Поменялись ещё две вещи. Первая — количество. С 2004 по 2018 год обычно набиралось 196–498 наблюдений в год, в кризисные 2008–2009 — 713 и 602. В 2020-м их 1 602, в 2024-м 1 654, в 2025-м 1 868. На 2020–2026 приходится 9 559 из 15 361, больше 60% всей выборки.
Вторая — размах. В 2003-м средний максимум дня был на 13,0% выше открытия, в 2026-м — на 32,4%. Средний минимум за то же время ушёл с −8,5% до −21,5%. Верхние 5% дней в 2025-м закрылись лучше +51,7%. Сдуваются чаще, но и улетают дальше.
Все годы целиком:
| Год | Дней | Медиана | Ниже открытия | Ср. максимум | Ср. минимум |
|---|---|---|---|---|---|
| 2003 | 63 | −1,2% | 57,1% | +13,0% | −8,5% |
| 2004 | 215 | −1,1% | 56,7% | +13,6% | −11,4% |
| 2005 | 222 | −2,6% | 65,8% | +10,1% | −10,7% |
| 2006 | 196 | −0,7% | 58,7% | +9,2% | −8,2% |
| 2007 | 224 | −1,6% | 58,9% | +12,5% | −10,9% |
| 2008 | 713 | −10,7% | 70,4% | +12,8% | −21,6% |
| 2009 | 602 | −4,1% | 59,6% | +19,3% | −14,8% |
| 2010 | 295 | −0,4% | 56,6% | +13,4% | −9,1% |
| 2011 | 248 | −0,5% | 57,7% | +9,5% | −10,5% |
| 2012 | 236 | −0,5% | 59,7% | +10,7% | −9,6% |
| 2013 | 235 | −0,8% | 56,6% | +14,6% | −9,2% |
| 2014 | 235 | −1,9% | 58,7% | +13,7% | −10,1% |
| 2015 | 347 | −3,8% | 62,8% | +18,9% | −12,4% |
| 2016 | 450 | −5,0% | 65,8% | +18,8% | −14,4% |
| 2017 | 462 | −8,5% | 68,2% | +18,3% | −15,3% |
| 2018 | 498 | −10,2% | 71,7% | +22,2% | −17,7% |
| 2019 | 561 | −10,0% | 72,0% | +22,6% | −18,3% |
| 2020 | 1 602 | −10,3% | 72,8% | +25,2% | −19,9% |
| 2021 | 904 | −8,6% | 71,3% | +22,6% | −17,1% |
| 2022 | 925 | −8,1% | 68,1% | +20,6% | −16,9% |
| 2023 | 1 236 | −9,0% | 68,4% | +27,1% | −20,0% |
| 2024 | 1 654 | −9,5% | 67,5% | +31,6% | −21,6% |
| 2025 | 1 868 | −7,7% | 65,7% | +29,6% | −20,6% |
| 2026 | 1 370 | −9,6% | 68,3% | +32,4% | −21,5% |
Чем больше гэп, тем сильнее затухание
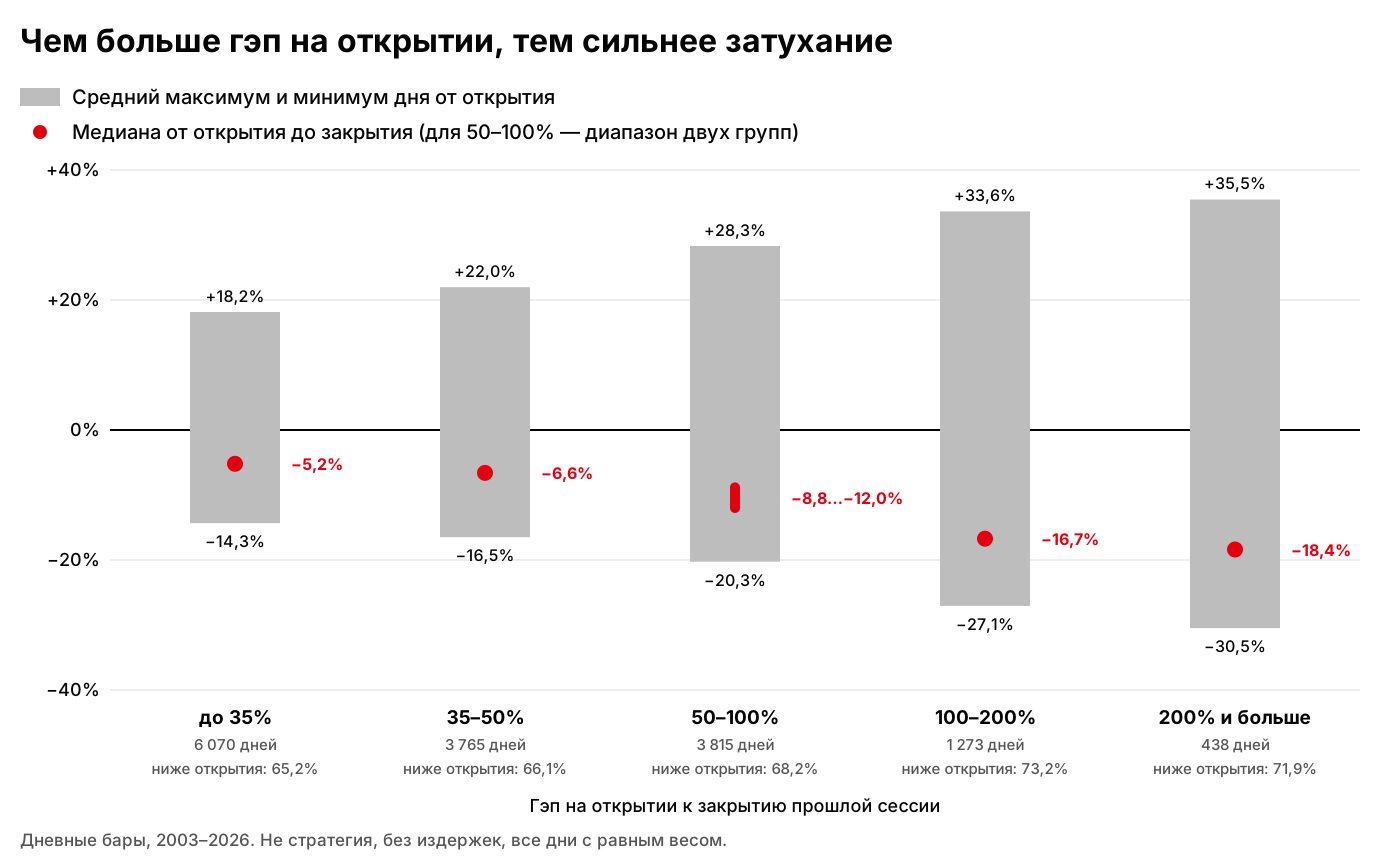
Дневные бары, 2003–2026. Не стратегия, без издержек, все дни с равным весом.
Те же дни, разложенные по размеру гэпа на открытии:
| Гэп | Дней | Медиана | Ниже открытия | Ср. максимум | Ср. минимум | Перцентиль 5% | Перцентиль 95% |
|---|---|---|---|---|---|---|---|
| до 35% | 6 070 | −5,2% | 65,2% | +18,2% | −14,3% | −27,9% | +31,5% |
| 35–50% | 3 765 | −6,6% | 66,1% | +22,0% | −16,5% | −31,5% | +39,3% |
| 50–100% | 3 815 | −8,8…−12,0%* | 68,2% | +28,3% | −20,3% | — | — |
| 100–200% | 1 273 | −16,7% | 73,2% | +33,6% | −27,1% | −47,5% | +58,5% |
| 200% и больше | 438 | −18,4% | 71,9% | +35,5% | −30,5% | −60,7% | +63,5% |
* В строке 50–100% объединены две группы из отчёта. Число дней сложено, доля закрывшихся ниже открытия и средние максимум и минимум пересчитаны с весом по числу дней. Медиану и перцентили объединённой группы из готовых цифр не посчитать, поэтому вместо медианы показан диапазон медиан двух групп, а перцентили не показаны. Перцентиль 5% значит, что 5% дней закрылись хуже этого значения, перцентиль 95% — что 5% дней закрылись лучше.
Закономерность простая: чем сильнее бумага открылась вверх, тем глубже она в среднем сдувается к закрытию. На гэпах до 35% медиана −5,2% и 65,2% дней ниже открытия. На гэпах 100–200% уже −16,7% и 73,2%, от 200% — медиана −18,4%.
Но вместе с ходом вниз растёт и ход вверх. Средний максимум дня поднимается с +18,2% до +35,5%, а лучшие 5% дней на самых больших гэпах закрылись выше +63,5%. Чем больше гэп, тем больше и награда, и риск.
Затухание живёт в самых дешёвых и маленьких бумагах
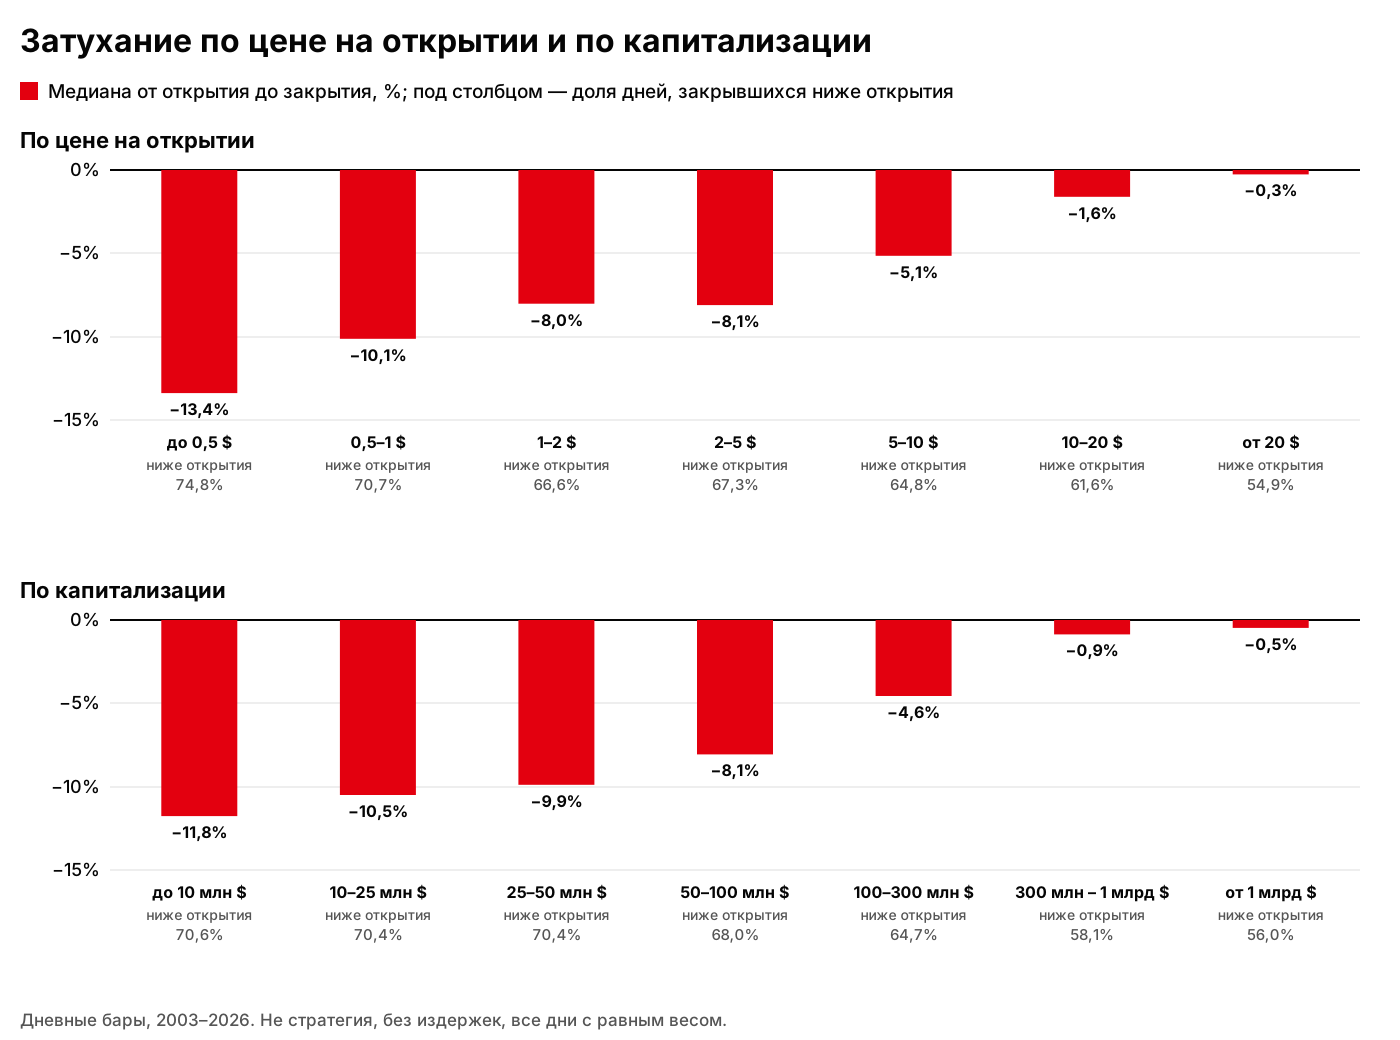
Дневные бары, 2003–2026. Не стратегия, без издержек, все дни с равным весом.
По цене на открытии:
| Цена на открытии | Дней | Медиана | Ниже открытия | Ср. максимум | Ср. минимум | Перцентиль 5% | Перцентиль 95% |
|---|---|---|---|---|---|---|---|
| до 0,5 $ | 2 219 | −13,4% | 74,8% | +25,6% | −22,8% | −38,4% | +44,8% |
| 0,5–1 $ | 1 732 | −10,1% | 70,7% | +25,9% | −20,3% | −37,2% | +49,6% |
| 1–2 $ | 2 502 | −8,0% | 66,6% | +27,3% | −18,5% | −35,3% | +45,8% |
| 2–5 $ | 3 988 | −8,1% | 67,3% | +25,6% | −18,0% | −36,1% | +40,3% |
| 5–10 $ | 2 469 | −5,1% | 64,8% | +20,4% | −16,2% | −37,0% | +34,9% |
| 10–20 $ | 1 655 | −1,6% | 61,6% | +16,5% | −13,3% | −35,5% | +24,8% |
| от 20 $ | 796 | −0,3% | 54,9% | +11,3% | −10,1% | −29,2% | +18,9% |
По капитализации:
| Капитализация | Дней | Медиана | Ниже открытия | Ср. максимум | Ср. минимум | Перцентиль 5% | Перцентиль 95% |
|---|---|---|---|---|---|---|---|
| до 10 млн $ | 3 303 | −11,8% | 70,6% | +35,0% | −22,6% | −41,8% | +61,1% |
| 10–25 млн $ | 2 814 | −10,5% | 70,4% | +28,6% | −20,6% | −37,4% | +50,2% |
| 25–50 млн $ | 2 144 | −9,9% | 70,4% | +24,1% | −19,4% | −36,7% | +44,5% |
| 50–100 млн $ | 2 008 | −8,1% | 68,0% | +21,1% | −17,2% | −35,0% | +37,2% |
| 100–300 млн $ | 2 434 | −4,6% | 64,7% | +17,0% | −15,0% | −33,6% | +31,5% |
| 300 млн – 1 млрд $ | 1 849 | −0,9% | 58,1% | +11,2% | −11,4% | −27,7% | +23,6% |
| от 1 млрд $ | 809 | −0,5% | 56,0% | +8,7% | −9,3% | −20,9% | +20,8% |
Здесь картина ещё резче. Бумаги дешевле 0,5 $: медиана −13,4%, ниже открытия закрылись 74,8%. От 20 $ и дороже: −0,3% и 54,9%, почти монетка. С капитализацией то же самое: до 10 млн $ медиана −11,8% и 70,6% дней вниз, от 1 млрд $ — −0,5% и 56,0%.
Для того, кто захочет это шортить, это главная новость. Самое сильное затухание как раз там, где шортить труднее всего. У самых дешёвых и маленьких бумаг самые широкие спреды, на них труднее всего найти locate, и стоит он дороже. Красивая медиана живёт ровно в том углу рынка, где издержки съедают больше всего.
Как далеко цена уходит внутри дня
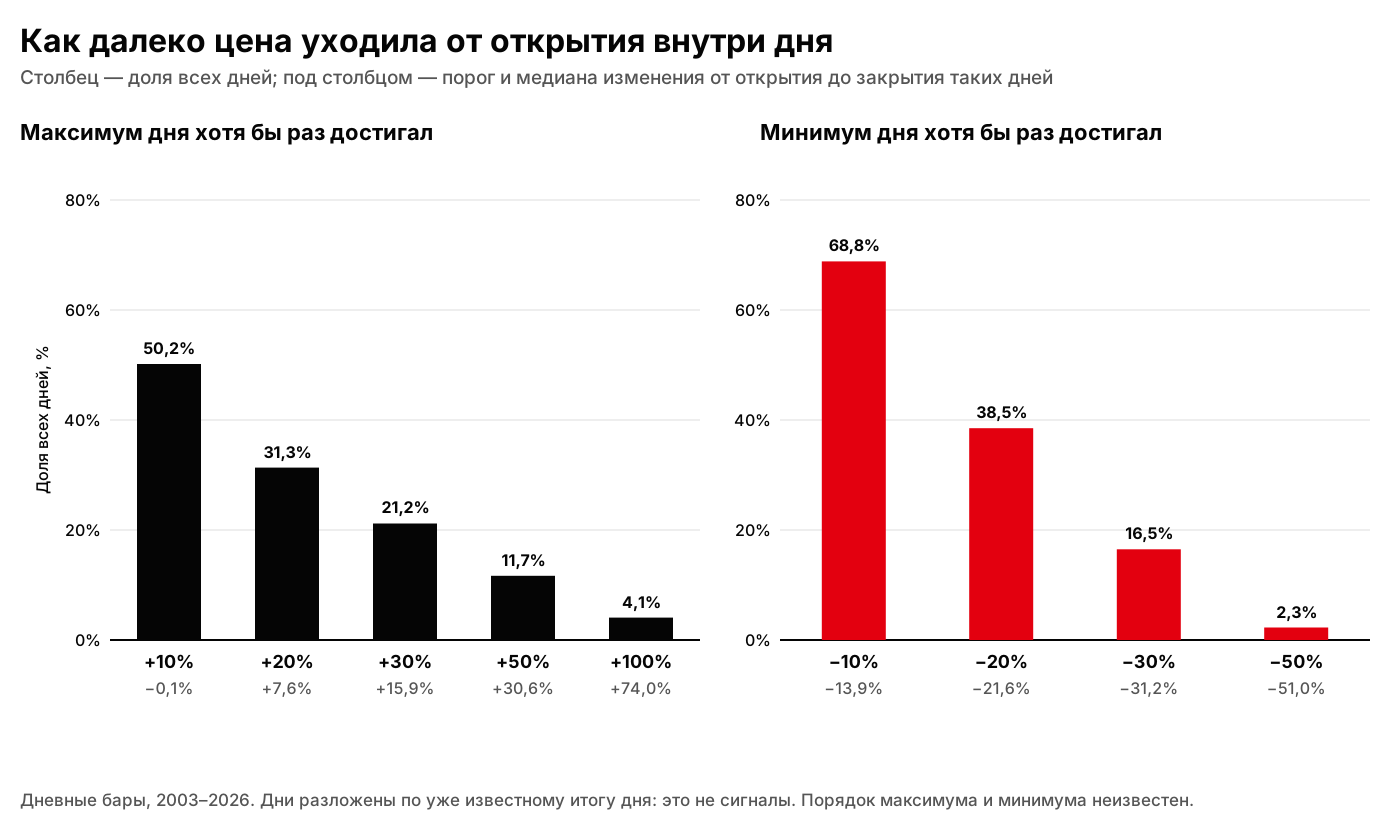
Дневные бары, 2003–2026. Дни разложены по уже известному итогу дня: это не сигналы. Порядок максимума и минимума неизвестен.
Сколько дней хотя бы раз уходили от открытия вверх или вниз на заданную величину и чем они закончились:
| Максимум дня от открытия | Дней | Доля всех дней | Закрылись ниже открытия | Медиана от открытия до закрытия |
|---|---|---|---|---|
| +10% и выше | 7 709 | 50,2% | 50,1% | −0,1% |
| +20% и выше | 4 815 | 31,3% | 37,7% | +7,6% |
| +30% и выше | 3 255 | 21,2% | 28,3% | +15,9% |
| +50% и выше | 1 794 | 11,7% | 17,9% | +30,6% |
| +100% и выше | 625 | 4,1% | 7,4% | +74,0% |
| Минимум дня от открытия | Дней | Доля всех дней | Закрылись ниже открытия | Медиана от открытия до закрытия |
|---|---|---|---|---|
| −10% и ниже | 10 575 | 68,8% | 84,6% | −13,9% |
| −20% и ниже | 5 916 | 38,5% | 94,6% | −21,6% |
| −30% и ниже | 2 534 | 16,5% | 97,2% | −31,2% |
| −50% и ниже | 349 | 2,3% | 99,1% | −51,0% |
Верхняя таблица — это риск шорта в цифрах. В половине всех дней цена хотя бы раз поднималась на 10% выше открытия, в 31,3% дней — на 20%. В 4,1% дней, это 625 дней, бумага хотя бы раз удваивалась от открытия, и такие дни закрылись с медианой +74,0%. Близкий стоп на таких днях почти наверняка выбивает, а шорт без стопа на них превращается в катастрофу.
Нижняя таблица выглядит соблазнительно: в 68,8% дней цена хотя бы раз уходила на 10% ниже открытия. Но обе таблицы посчитаны задним числом: дни разложены по тому, как они уже закончились. Это не сигналы. И порядок неизвестен: в один и тот же день цена могла сначала сходить на +30%, а потом на −20%, и отчёт не скажет, что было раньше.
Почему это ещё не стратегия
Медиану −7% очень хочется прочитать как «шорти гэпперы на открытии и держи до закрытия». Я сам когда-то примерно так и торговал руками. Но этот отчёт — описание рынка, а не бэктест, и чего он не умеет, в нём честно перечислено:
- Нет издержек. Ни комиссий, ни спреда, ни проскальзывания. В малокапах это не мелочь: в моём бэктесте H-001 именно спред и задержка отделили «работает» от «не работает».
- Нет locate. Отчёт не знает, можно ли было вообще взять бумагу в шорт и сколько это стоило. По самым горячим гэпперам ответ часто «нельзя» или «дорого».
- Закрытие — это не исполнение. Цена закрытия здесь только заменитель выхода на закрытии (MOC). Реальный выход может быть хуже.
- Заглядывание вперёд. Дни отобраны в том числе по объёму за весь день, а на открытии его ещё никто не знает. В выборку попали дни, которые утром нельзя было отобрать тем же способом.
- Равный вес. Все дни считаются одинаково. Портфель так не живёт: денег, риска и ликвидности на каждый день не хватит.
- Неизвестен порядок. Максимум и минимум дня — это размах, а не путь. Отчёт не говорит, что было раньше: вынос вверх или падение. Для шорта со стопом это главный вопрос.
- Правый хвост убивает шорт. Один день +1 284,6% — это для шорта минус почти тринадцать размеров позиции. Медиана такого не замечает, счёт замечает. И это не редкость: хотя бы раз удваивалась от открытия бумага в 4,1% всех дней.
И главное: я уже проверял это на сделках — и ответ есть. Gap&Crap, моя стратегия шорта гэпов вверх, и есть попытка забрать это затухание с правилами входа, стопом и издержками. Первый бэктест, H-001, провалился на 2013–2018 — годах, которые я заранее отложил и не трогал, пока подбирал правила: преимущество, найденное на 2019–2024, на них не подтвердилось. Второй, H-007, — попытка входить позже, по 30-минутной свече, — дал в среднем −0,0312 R на сделку на 545 сделках (R — сумма, которой я рискую в одной сделке). Обе версии я закрыл как нерабочие. Затухание на рынке есть, а преимущества после издержек я пока не нашёл.
Что я из этого вынес
Контекст — это не сигнал. Знать, что гэпперы чаще сдуваются, полезно. Но это знает каждый, кто торговал малокапы, и рынок это давно учёл: в спредах, в цене locate, в выносах.
Медиана и среднее рассказывают разное. Медиана −7,24%, среднее −3,55%. Разница между ними — это и есть хвост, который выносит шортистов. Если смотреть только на медиану, легко поверить в деньги, которых нет.
Рынок меняется, и это видно только на длинной истории. 2003–2014 и 2017–2026 — по сути два разных рынка. Подобрать правило на одном и торговать на другом — ловушка. Поэтому годы для проверки я делю заранее, а отложенные годы не трогаю, пока правила не зафиксированы.
Источники
- отчёт исследования гэпов вверх по дневным данным за 2003–2026 (обновлённая версия): общий итог, разбивка по годам и разбивки по размеру гэпа, цене на открытии, капитализации и движению цены внутри дня; итог и разбивка по годам в ней те же, что в предыдущих версиях
- итоги моего бэктеста H-001
- итоги моего бэктеста H-007