Після двох поспіль провалених бектестів моєї стратегії шорту гепів, H-001 і H-007, захотілося відступити на крок назад і поставити простіше питання. Не «як зашортити гепер», а «що взагалі відбувається з гепером до кінця дня». Без входів, стопів і правил. Просто ринок.
Що порахували
Взяли денні бари з вересня 2003-го по вересень 2026-го і відібрали дні, коли малокап США відкрився сильним гепом угору відносно закриття попередньої сесії. Для кожного такого дня дивилися на три речі: наскільки ціна змінилася від відкриття до закриття, як високо вона встигла сходити від відкриття і як низько.
Набралося 15 361 спостереження: 5 383 папери, 4 546 торгових сесій. Спостереження — це один папір в один день, а не угода. Усі дні важать однаково.
Дані чистили довго. Спліти, які малюють фальшиві гепи, суперечливі записи про спліти, ETF та інші не-акції, тестові символи біржі — усе це виключено й пораховано окремо. На вході було 49,8 млн рядків денних барів. Ще 1 013 днів до вибірки не потрапили, бо для них невідома капіталізація. Поводяться вони схоже: медіана −9,3%, нижче відкриття закрилися 67,5%.
Свіжіша версія цього дослідження (далі просто «звіт») з додатковим чищенням дала рівно ті самі підсумкові цифри й додала розбивки: за розміром гепу, за ціною на відкритті, за капіталізацією і за тим, як далеко ціна відходила протягом дня. Усе це нижче.
Головне: гепери частіше здуваються
- Медіана від відкриття до закриття: −7,24%.
- 67,0% днів закрилися нижче відкриття.
- Середнє при цьому лише −3,55%.
Чому середнє вдвічі м’якше за медіану? Через хвіст. Чверть днів закрилася гірше за −18,4%, але й 5% днів закрилися краще за +39,9%. Найгірший день −93,9%, найкращий +1 284,6%. Кілька таких ракет тягнуть середнє вгору, хоча типовий день — мінус.
Усередині дня розмах величезний: у середньому максимум був на 23,4% вище відкриття, мінімум на 17,8% нижче.
Як це змінювалося за роками
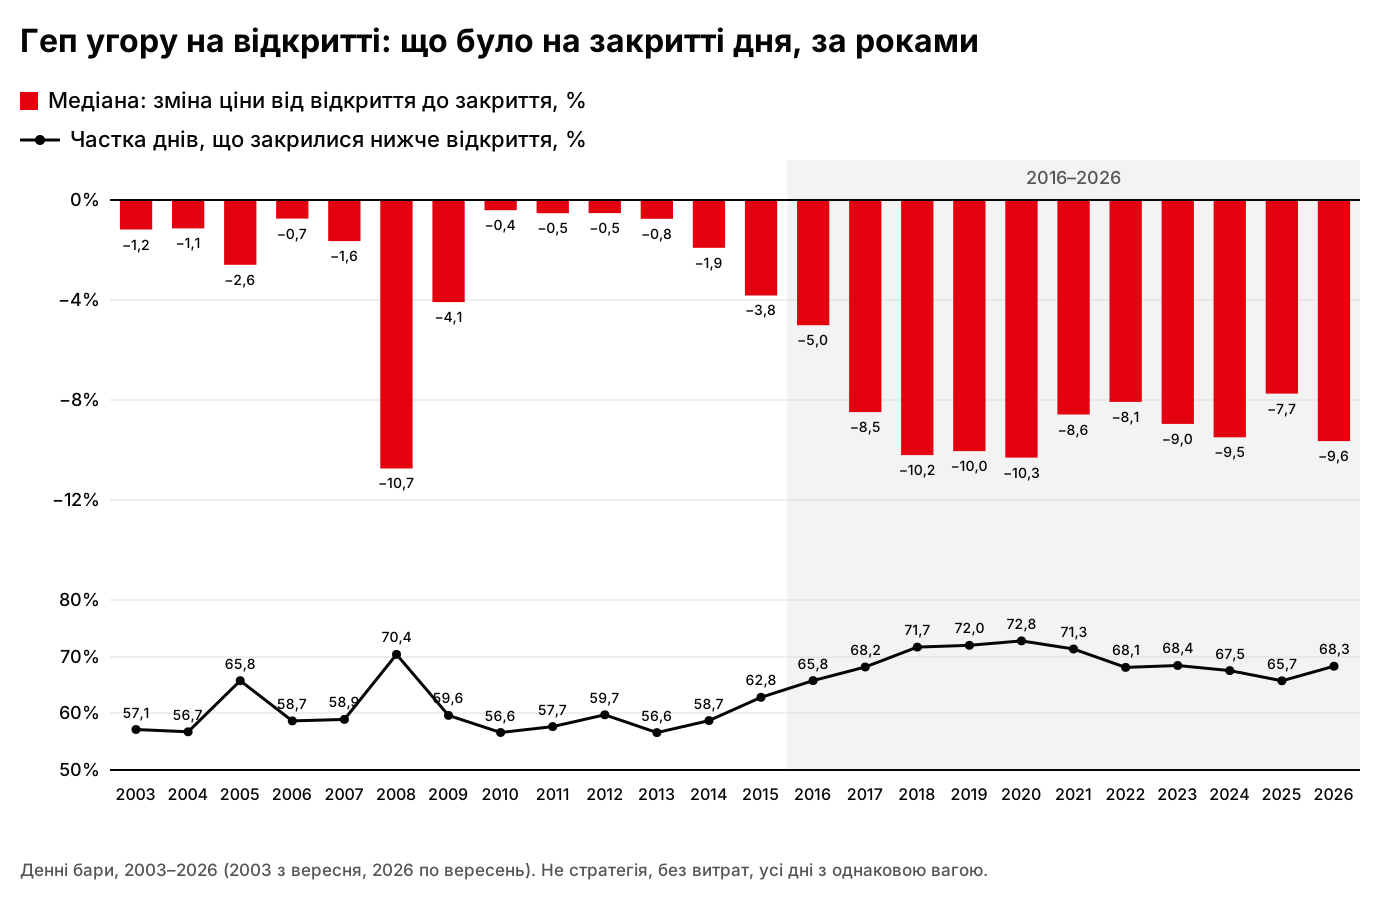
Денні бари, 2003–2026. Не стратегія, без витрат, усі дні з однаковою вагою.
Найцікавіше — не загальна цифра, а те, як вона змінювалася.
З 2003 по 2014 рік, якщо не рахувати кризових 2008–2009, річна медіана трималася біля нуля: від −0,4% до −2,6%. Униз закривалися 56,6–59,7% днів, лише у 2005-му 65,8%. По суті монетка з легким перекосом.
2008 рік вибивається: медіана −10,7%, униз закрилися 70,4% днів. У 2009-му −4,1%, а потім знову біля нуля.
Далі перехід: 2015 рік −3,8%, 2016-й −5,0%. І з 2017-го картина інша. Щороку з 2017 по 2026 медіана від −7,7% до −10,3%, а вниз закриваються 65,7–72,8% днів. Десять років поспіль виглядають як 2008-й.
Чому так, я не знаю і гадати не буду. У трейдера пояснень завжди багато: більше розміщень, більше роздрібу, інші маркетмейкери. Цей звіт жодне з них не перевіряє.
Є й відкрите питання. Нижче буде видно, що найсильніше згасають найдешевші й найменші папери. Можливо, після 2016-го таких просто стало більше у вибірці, і зсув частково пояснюється складом, а не поведінкою ринку. Розбивки «рік × категорія» у звіті немає, тож поки це питання, а не висновок.
Змінилися ще дві речі. Перша — кількість. З 2004 по 2018 рік зазвичай набиралося 196–498 спостережень на рік, у кризові 2008–2009 — 713 і 602. У 2020-му їх 1 602, у 2024-му 1 654, у 2025-му 1 868. На 2020–2026 припадає 9 559 із 15 361, понад 60% усієї вибірки.
Друга — розмах. У 2003-му середній максимум дня був на 13,0% вище відкриття, у 2026-му — на 32,4%. Середній мінімум за той самий час пішов з −8,5% до −21,5%. Верхні 5% днів у 2025-му закрилися краще за +51,7%. Здуваються частіше, але й відлітають далі.
Усі роки повністю:
| Рік | Днів | Медіана | Нижче відкриття | Сер. максимум | Сер. мінімум |
|---|---|---|---|---|---|
| 2003 | 63 | −1,2% | 57,1% | +13,0% | −8,5% |
| 2004 | 215 | −1,1% | 56,7% | +13,6% | −11,4% |
| 2005 | 222 | −2,6% | 65,8% | +10,1% | −10,7% |
| 2006 | 196 | −0,7% | 58,7% | +9,2% | −8,2% |
| 2007 | 224 | −1,6% | 58,9% | +12,5% | −10,9% |
| 2008 | 713 | −10,7% | 70,4% | +12,8% | −21,6% |
| 2009 | 602 | −4,1% | 59,6% | +19,3% | −14,8% |
| 2010 | 295 | −0,4% | 56,6% | +13,4% | −9,1% |
| 2011 | 248 | −0,5% | 57,7% | +9,5% | −10,5% |
| 2012 | 236 | −0,5% | 59,7% | +10,7% | −9,6% |
| 2013 | 235 | −0,8% | 56,6% | +14,6% | −9,2% |
| 2014 | 235 | −1,9% | 58,7% | +13,7% | −10,1% |
| 2015 | 347 | −3,8% | 62,8% | +18,9% | −12,4% |
| 2016 | 450 | −5,0% | 65,8% | +18,8% | −14,4% |
| 2017 | 462 | −8,5% | 68,2% | +18,3% | −15,3% |
| 2018 | 498 | −10,2% | 71,7% | +22,2% | −17,7% |
| 2019 | 561 | −10,0% | 72,0% | +22,6% | −18,3% |
| 2020 | 1 602 | −10,3% | 72,8% | +25,2% | −19,9% |
| 2021 | 904 | −8,6% | 71,3% | +22,6% | −17,1% |
| 2022 | 925 | −8,1% | 68,1% | +20,6% | −16,9% |
| 2023 | 1 236 | −9,0% | 68,4% | +27,1% | −20,0% |
| 2024 | 1 654 | −9,5% | 67,5% | +31,6% | −21,6% |
| 2025 | 1 868 | −7,7% | 65,7% | +29,6% | −20,6% |
| 2026 | 1 370 | −9,6% | 68,3% | +32,4% | −21,5% |
Що більший геп, то сильніше згасання
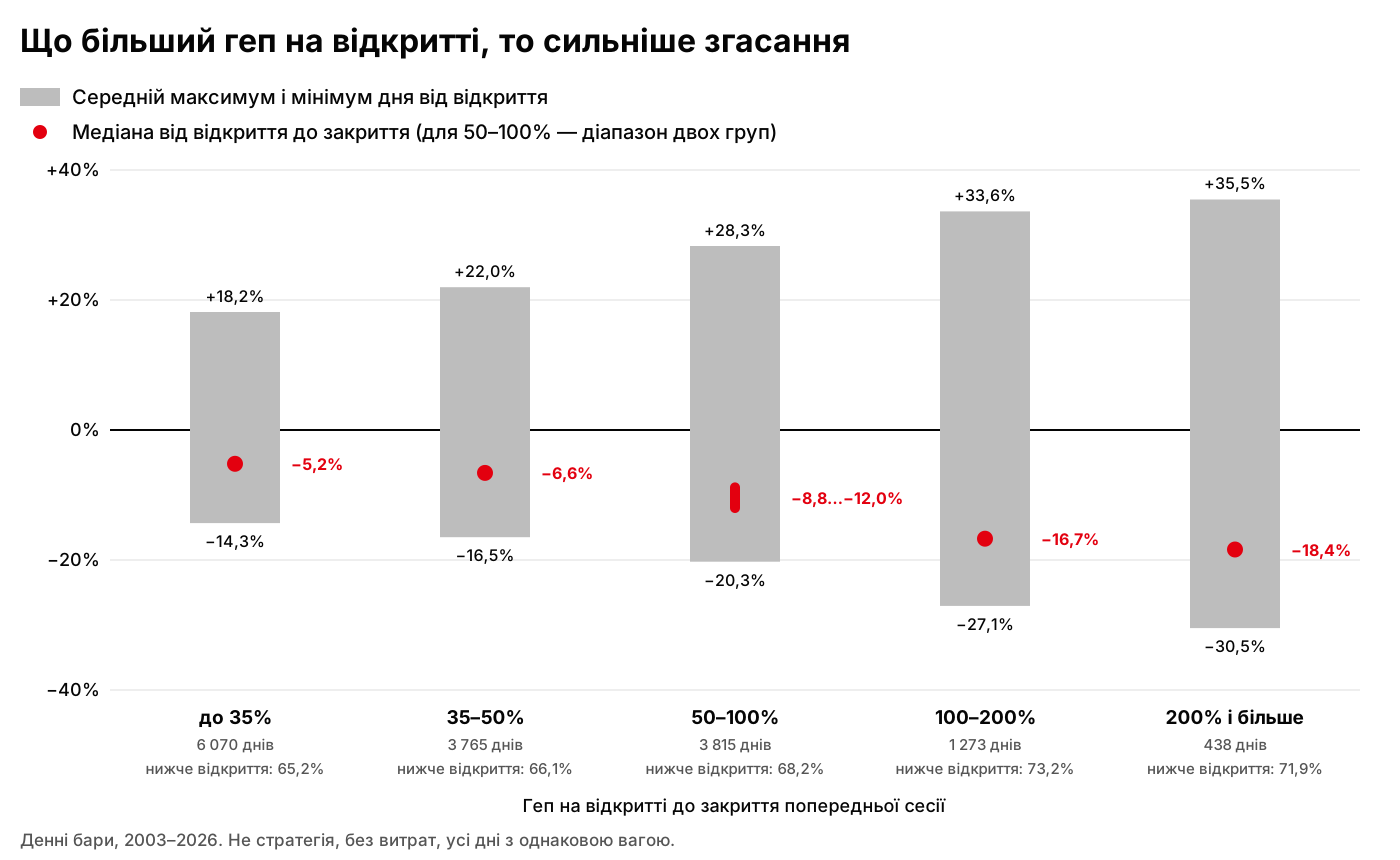
Денні бари, 2003–2026. Не стратегія, без витрат, усі дні з однаковою вагою.
Ті самі дні, розкладені за розміром гепу на відкритті:
| Геп | Днів | Медіана | Нижче відкриття | Сер. максимум | Сер. мінімум | Перцентиль 5% | Перцентиль 95% |
|---|---|---|---|---|---|---|---|
| до 35% | 6 070 | −5,2% | 65,2% | +18,2% | −14,3% | −27,9% | +31,5% |
| 35–50% | 3 765 | −6,6% | 66,1% | +22,0% | −16,5% | −31,5% | +39,3% |
| 50–100% | 3 815 | −8,8…−12,0%* | 68,2% | +28,3% | −20,3% | — | — |
| 100–200% | 1 273 | −16,7% | 73,2% | +33,6% | −27,1% | −47,5% | +58,5% |
| 200% і більше | 438 | −18,4% | 71,9% | +35,5% | −30,5% | −60,7% | +63,5% |
* У рядку 50–100% об’єднано дві групи зі звіту. Кількість днів складено, частку днів нижче відкриття та середні максимум і мінімум перераховано з вагою за кількістю днів. Медіану й перцентилі об’єднаної групи з готових цифр не порахувати, тому замість медіани показано діапазон медіан двох груп, а перцентилі не показано. Перцентиль 5% означає, що 5% днів закрилися гірше за це значення, перцентиль 95% — що 5% днів закрилися краще.
Закономірність проста: що сильніше папір відкрився вгору, то глибше він у середньому здувається до закриття. На гепах до 35% медіана −5,2% і 65,2% днів нижче відкриття. На гепах 100–200% уже −16,7% і 73,2%, від 200% — медіана −18,4%.
Але разом із ходом униз росте й хід угору. Середній максимум дня піднімається з +18,2% до +35,5%, а найкращі 5% днів на найбільших гепах закрилися вище +63,5%. Що більший геп, то більші і винагорода, і ризик.
Згасання живе в найдешевших і найменших паперах
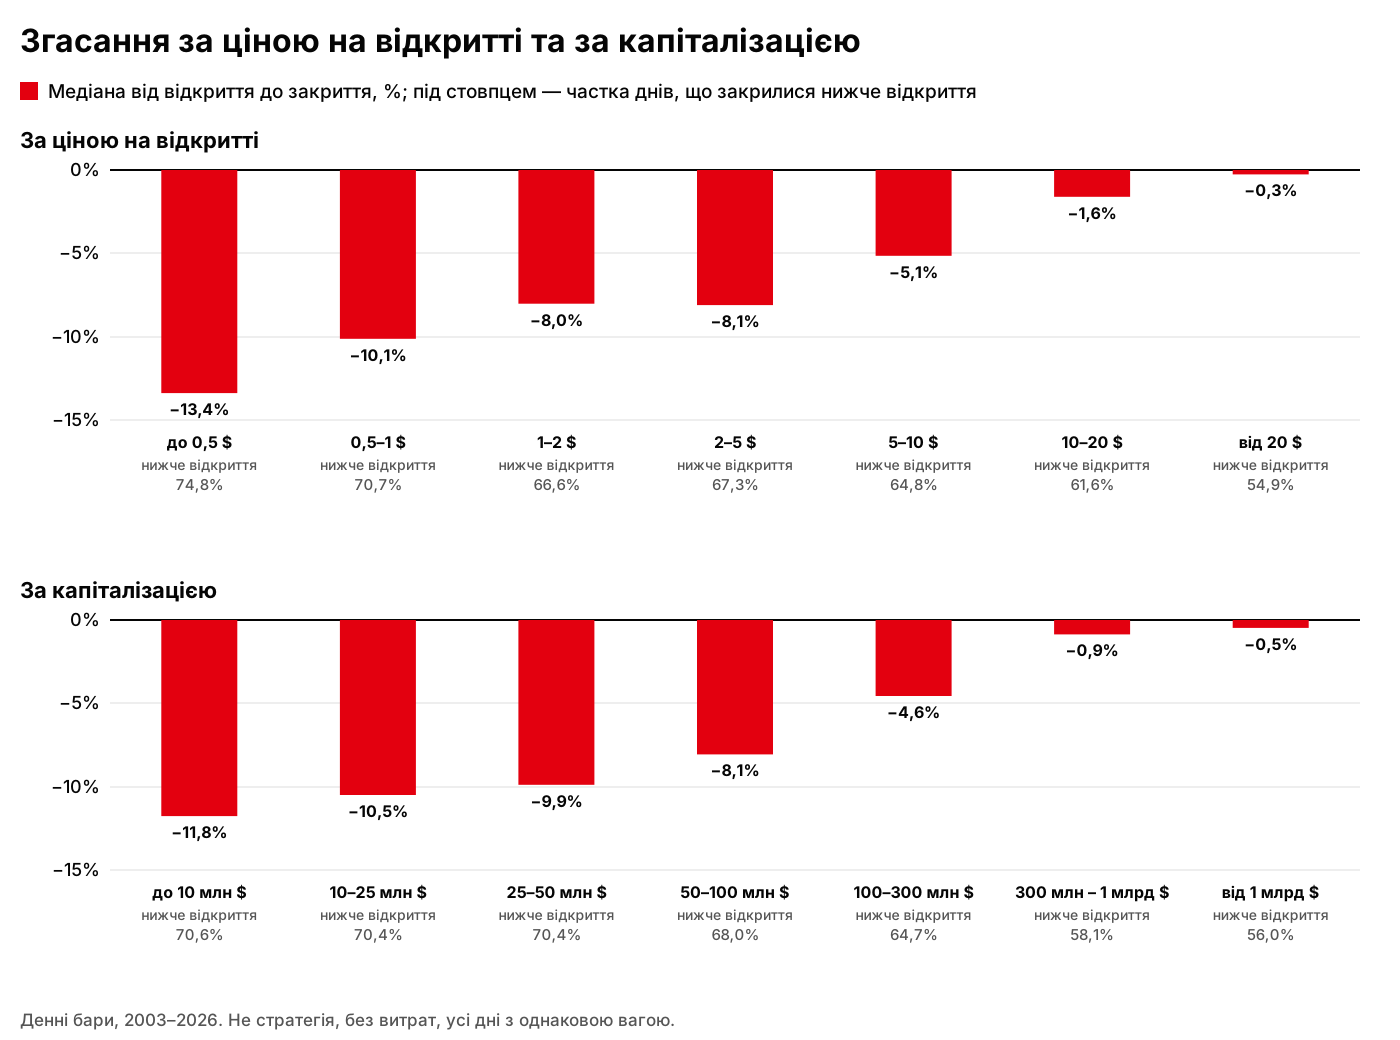
Денні бари, 2003–2026. Не стратегія, без витрат, усі дні з однаковою вагою.
За ціною на відкритті:
| Ціна на відкритті | Днів | Медіана | Нижче відкриття | Сер. максимум | Сер. мінімум | Перцентиль 5% | Перцентиль 95% |
|---|---|---|---|---|---|---|---|
| до 0,5 $ | 2 219 | −13,4% | 74,8% | +25,6% | −22,8% | −38,4% | +44,8% |
| 0,5–1 $ | 1 732 | −10,1% | 70,7% | +25,9% | −20,3% | −37,2% | +49,6% |
| 1–2 $ | 2 502 | −8,0% | 66,6% | +27,3% | −18,5% | −35,3% | +45,8% |
| 2–5 $ | 3 988 | −8,1% | 67,3% | +25,6% | −18,0% | −36,1% | +40,3% |
| 5–10 $ | 2 469 | −5,1% | 64,8% | +20,4% | −16,2% | −37,0% | +34,9% |
| 10–20 $ | 1 655 | −1,6% | 61,6% | +16,5% | −13,3% | −35,5% | +24,8% |
| від 20 $ | 796 | −0,3% | 54,9% | +11,3% | −10,1% | −29,2% | +18,9% |
За капіталізацією:
| Капіталізація | Днів | Медіана | Нижче відкриття | Сер. максимум | Сер. мінімум | Перцентиль 5% | Перцентиль 95% |
|---|---|---|---|---|---|---|---|
| до 10 млн $ | 3 303 | −11,8% | 70,6% | +35,0% | −22,6% | −41,8% | +61,1% |
| 10–25 млн $ | 2 814 | −10,5% | 70,4% | +28,6% | −20,6% | −37,4% | +50,2% |
| 25–50 млн $ | 2 144 | −9,9% | 70,4% | +24,1% | −19,4% | −36,7% | +44,5% |
| 50–100 млн $ | 2 008 | −8,1% | 68,0% | +21,1% | −17,2% | −35,0% | +37,2% |
| 100–300 млн $ | 2 434 | −4,6% | 64,7% | +17,0% | −15,0% | −33,6% | +31,5% |
| 300 млн – 1 млрд $ | 1 849 | −0,9% | 58,1% | +11,2% | −11,4% | −27,7% | +23,6% |
| від 1 млрд $ | 809 | −0,5% | 56,0% | +8,7% | −9,3% | −20,9% | +20,8% |
Тут картина ще різкіша. Папери дешевші за 0,5 $: медіана −13,4%, нижче відкриття закрилися 74,8%. Від 20 $ і дорожчі: −0,3% і 54,9%, майже монетка. З капіталізацією те саме: до 10 млн $ медіана −11,8% і 70,6% днів униз, від 1 млрд $ — −0,5% і 56,0%.
Для того, хто захоче це шортити, це головна новина. Найсильніше згасання саме там, де шортити найважче. У найдешевших і найменших паперів найширші спреди, на них найважче знайти locate, і коштує він дорожче. Гарна медіана живе саме в тому куті ринку, де витрати з’їдають найбільше.
Як далеко ціна відходить протягом дня
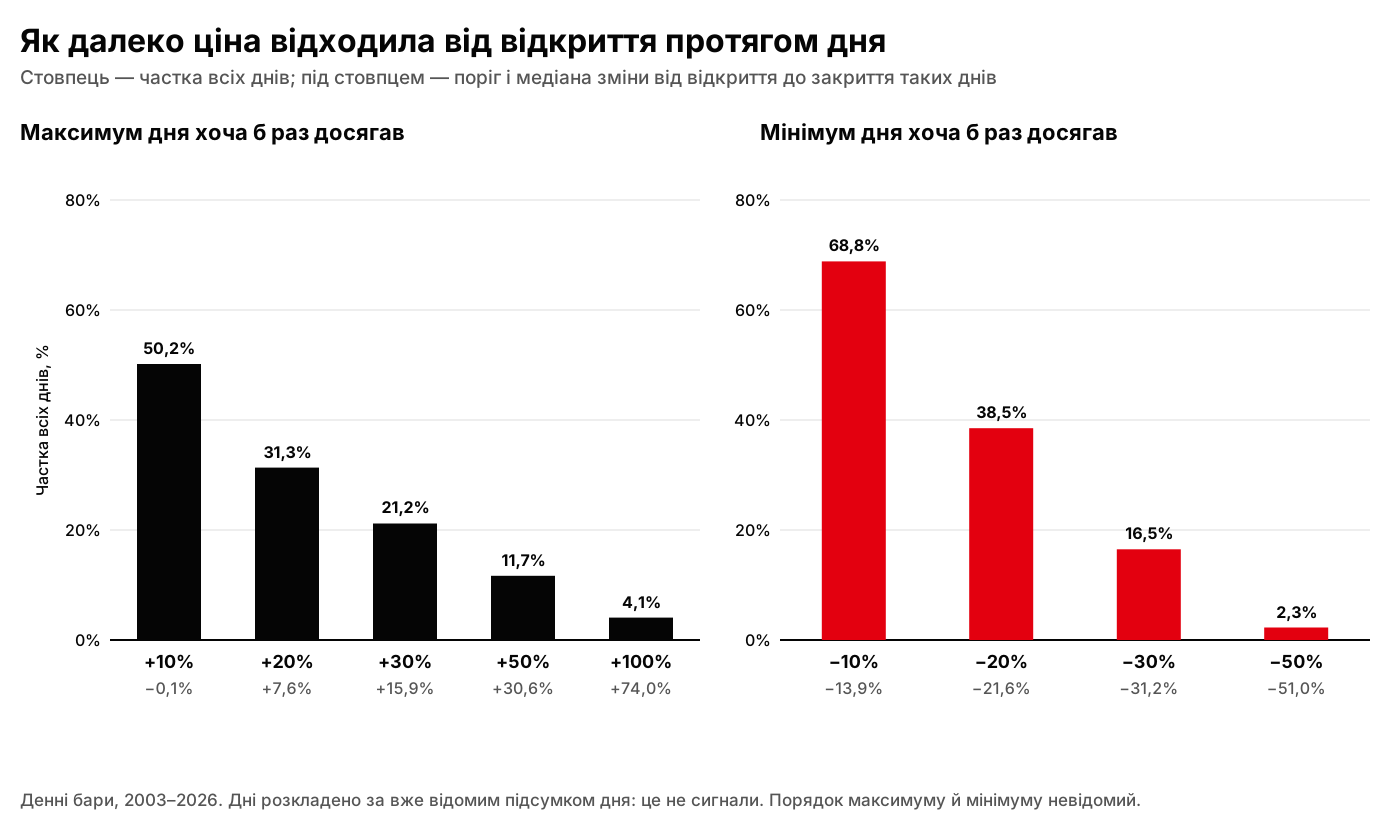
Денні бари, 2003–2026. Дні розкладено за вже відомим підсумком дня: це не сигнали. Порядок максимуму й мінімуму невідомий.
Скільки днів хоча б раз відходили від відкриття вгору чи вниз на задану величину і чим вони закінчилися:
| Максимум дня від відкриття | Днів | Частка всіх днів | Закрилися нижче відкриття | Медіана від відкриття до закриття |
|---|---|---|---|---|
| +10% і вище | 7 709 | 50,2% | 50,1% | −0,1% |
| +20% і вище | 4 815 | 31,3% | 37,7% | +7,6% |
| +30% і вище | 3 255 | 21,2% | 28,3% | +15,9% |
| +50% і вище | 1 794 | 11,7% | 17,9% | +30,6% |
| +100% і вище | 625 | 4,1% | 7,4% | +74,0% |
| Мінімум дня від відкриття | Днів | Частка всіх днів | Закрилися нижче відкриття | Медіана від відкриття до закриття |
|---|---|---|---|---|
| −10% і нижче | 10 575 | 68,8% | 84,6% | −13,9% |
| −20% і нижче | 5 916 | 38,5% | 94,6% | −21,6% |
| −30% і нижче | 2 534 | 16,5% | 97,2% | −31,2% |
| −50% і нижче | 349 | 2,3% | 99,1% | −51,0% |
Верхня таблиця — це ризик шорту в цифрах. У половині всіх днів ціна хоча б раз піднімалася на 10% вище відкриття, у 31,3% днів — на 20%. У 4,1% днів, це 625 днів, папір хоча б раз подвоювався від відкриття, і такі дні закрилися з медіаною +74,0%. Близький стоп у такі дні майже напевно вибиває, а шорт без стопу в них перетворюється на катастрофу.
Нижня таблиця виглядає спокусливо: у 68,8% днів ціна хоча б раз відходила на 10% нижче відкриття. Але обидві таблиці пораховано заднім числом: дні розкладено за тим, як вони вже закінчилися. Це не сигнали. І порядок невідомий: того самого дня ціна могла спершу сходити на +30%, а потім на −20%, і звіт не скаже, що було раніше.
Чому це ще не стратегія
Медіану −7% дуже хочеться прочитати як «шорти гепери на відкритті й тримай до закриття». Я сам колись приблизно так і торгував руками. Але цей звіт — опис ринку, а не бектест, і чого він не вміє, у ньому чесно перелічено:
- Немає витрат. Ні комісій, ні спреду, ні прослизання. У малокапах це не дрібниця: у моєму бектесті H-001 саме спред і затримка відділили «працює» від «не працює».
- Немає locate. Звіт не знає, чи можна було взагалі взяти папір у шорт і скільки це коштувало. По найгарячіших геперах відповідь часто «не можна» або «дорого».
- Закриття — це не виконання. Ціна закриття тут лише замінник виходу на закритті (MOC). Реальний вихід може бути гіршим.
- Зазирання вперед. Дні відібрано зокрема за обсягом за весь день, а на відкритті його ще ніхто не знає. У вибірку потрапили дні, які вранці не можна було відібрати тим самим способом.
- Однакова вага. Усі дні рахуються однаково. Портфель так не живе: грошей, ризику й ліквідності на кожен день не вистачить.
- Невідомий порядок. Максимум і мінімум дня — це розмах, а не шлях. Звіт не каже, що було раніше: винос угору чи падіння. Для шорту зі стопом це головне питання.
- Правий хвіст убиває шорт. Один день +1 284,6% — це для шорту мінус майже тринадцять розмірів позиції. Медіана такого не помічає, рахунок помічає. І це не рідкість: хоча б раз подвоювався від відкриття папір у 4,1% усіх днів.
І головне: я вже перевіряв це на угодах — і відповідь є. Gap&Crap, моя стратегія шорту гепів угору, і є спробою забрати це згасання з правилами входу, стопом і витратами. Перший бектест, H-001, провалився на 2013–2018 — роках, які я заздалегідь відклав і не чіпав, поки підбирав правила: перевага, знайдена на 2019–2024, на них не підтвердилася. Другий, H-007, — спроба входити пізніше, за 30-хвилинною свічкою, — дав у середньому −0,0312 R на угоду на 545 угодах (R — сума, якою я ризикую в одній угоді). Обидві версії я закрив як неробочі. Згасання на ринку є, а переваги після витрат я поки не знайшов.
Що я з цього виніс
Контекст — це не сигнал. Знати, що гепери частіше здуваються, корисно. Але це знає кожен, хто торгував малокапи, і ринок давно це врахував: у спредах, у ціні locate, у виносах.
Медіана й середнє розповідають різне. Медіана −7,24%, середнє −3,55%. Різниця між ними — це і є хвіст, який виносить шортистів. Якщо дивитися лише на медіану, легко повірити в гроші, яких немає.
Ринок змінюється, і це видно лише на довгій історії. 2003–2014 і 2017–2026 — по суті два різні ринки. Підібрати правило на одному й торгувати на іншому — пастка. Тому роки для перевірки я ділю заздалегідь, а відкладені роки не чіпаю, поки правила не зафіксовані.
Джерела
- звіт дослідження гепів угору за денними даними за 2003–2026 (оновлена версія): загальний підсумок, розбивка за роками і розбивки за розміром гепу, ціною на відкритті, капіталізацією та рухом ціни протягом дня; підсумок і розбивка за роками в ній ті самі, що в попередніх версіях
- підсумки мого бектесту H-001
- підсумки мого бектесту H-007