Después de dos backtests fallidos seguidos de mi estrategia de corto en gaps, H-001 y H-007, quise dar un paso atrás y hacerme una pregunta más simple. No «cómo pongo en corto un gapper», sino «qué le pasa realmente a un gapper hasta el final del día». Sin entradas, sin stops, sin reglas. Solo el mercado.
Qué medimos
Tomamos barras diarias de septiembre de 2003 a septiembre de 2026 y elegimos los días en que una small cap de EE. UU. abrió con un fuerte gap al alza respecto al cierre de la sesión anterior. Para cada uno de esos días miramos tres cosas: cuánto se movió el precio de la apertura al cierre, cuánto subió por encima de la apertura y cuánto bajó.
Salieron 15,361 observaciones: 5,383 acciones en 4,546 sesiones. Una observación es una acción en un día, no una operación. Todos los días pesan lo mismo.
Limpiar los datos llevó su tiempo. Splits que dibujan gaps falsos, registros de splits contradictorios, ETF y otros instrumentos que no son acciones, símbolos de prueba de la bolsa: todo eso se excluyó y se contó aparte. La entrada fueron 49.8 millones de filas de barras diarias. Otros 1,013 días quedaron fuera de la muestra porque se desconoce su capitalización. Se comportan de forma parecida: mediana −9.3%, el 67.5% cerró por debajo de la apertura.
Una versión más reciente de este estudio (en adelante, simplemente «el informe»), con limpieza adicional, dio exactamente las mismas cifras generales y añadió desgloses: por tamaño del gap, por precio de apertura, por capitalización y por cuánto se alejó el precio durante el día. Todo está más abajo.
Lo principal: los gappers se desinflan más a menudo
- Mediana de apertura a cierre: −7.24%.
- El 67.0% de los días cerró por debajo de la apertura.
- La media, en cambio, es solo −3.55%.
¿Por qué la media es la mitad de dura que la mediana? Por la cola. Una cuarta parte de los días cerró peor que −18.4%, pero el 5% de los días cerró mejor que +39.9%. El peor día fue −93.9%, el mejor +1,284.6%. Unos pocos cohetes así tiran de la media hacia arriba, aunque el día típico sea rojo.
El rango intradía también es enorme: de media, el máximo estuvo un 23.4% por encima de la apertura y el mínimo un 17.8% por debajo.
Cómo cambió año a año
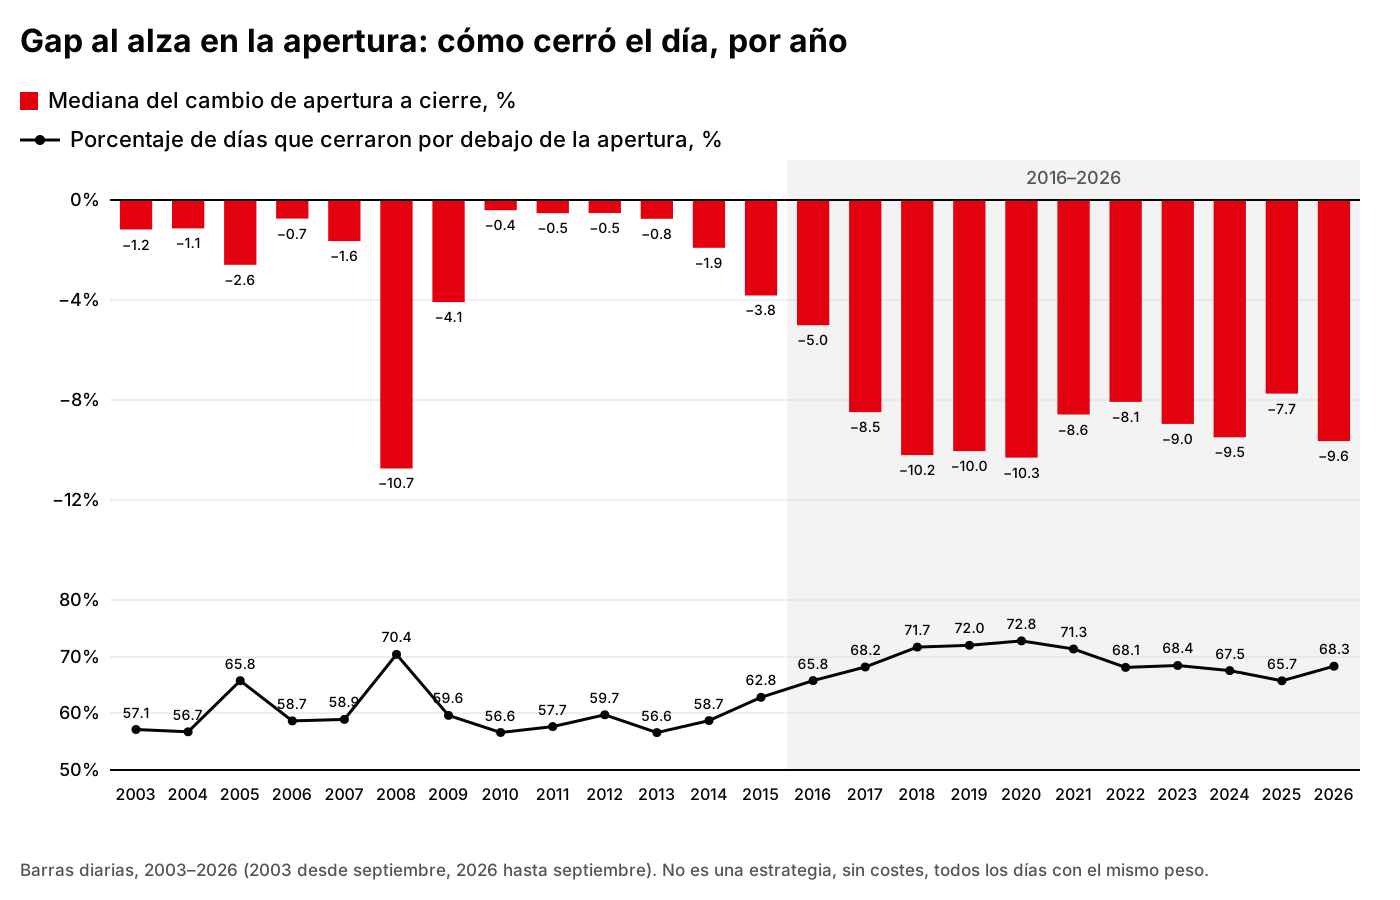
Barras diarias, 2003–2026. No es una estrategia, sin costes, todos los días con el mismo peso.
Lo interesante no es la cifra global, sino cómo fue cambiando.
De 2003 a 2014, dejando fuera los años de crisis 2008–2009, la mediana anual se mantuvo cerca de cero: entre −0.4% y −2.6%. Cerraron en rojo entre el 56.6% y el 59.7% de los días, con 2005 como excepción, 65.8%. Básicamente, una moneda ligeramente trucada.
2008 destaca: mediana −10.7%, el 70.4% de los días en rojo. 2009 quedó en −4.1%, y luego volvió cerca de cero.
Después, una transición: 2015 con −3.8%, 2016 con −5.0%. Y desde 2017 el panorama es otro. Cada año de 2017 a 2026 la mediana está entre −7.7% y −10.3%, y cierran en rojo entre el 65.7% y el 72.8% de los días. Diez años seguidos que parecen 2008.
¿Por qué? No lo sé, y no voy a adivinar aquí. Los traders siempre tienen muchas explicaciones: más emisiones, más minoristas, otros creadores de mercado. Este informe no pone a prueba ninguna.
Hay también una pregunta abierta. Más abajo se verá que las acciones más baratas y más pequeñas son las que más se desinflan. Quizá después de 2016 simplemente hubo más de ellas en la muestra, y el cambio se explica en parte por la composición y no por el comportamiento del mercado. El informe no tiene un desglose año × categoría, así que por ahora es una pregunta, no una conclusión.
Cambiaron dos cosas más. La primera, la cantidad. De 2004 a 2018 solía haber 196–498 observaciones al año, con 713 y 602 en los años de crisis 2008–2009. En 2020 hubo 1,602, en 2024 1,654 y en 2025 1,868. 2020–2026 suman 9,559 de las 15,361, más del 60% de toda la muestra.
La segunda, el rango. En 2003 el máximo diario medio estaba un 13.0% por encima de la apertura; en 2026, un 32.4%. En el mismo periodo, el mínimo medio pasó de −8.5% a −21.5%. El 5% de los mejores días de 2025 cerró mejor que +51.7%. Se desinflan más a menudo, pero también vuelan más lejos.
Todos los años completos:
| Año | Días | Mediana | Cierre bajo la apertura | Máximo medio | Mínimo medio |
|---|---|---|---|---|---|
| 2003 | 63 | −1.2% | 57.1% | +13.0% | −8.5% |
| 2004 | 215 | −1.1% | 56.7% | +13.6% | −11.4% |
| 2005 | 222 | −2.6% | 65.8% | +10.1% | −10.7% |
| 2006 | 196 | −0.7% | 58.7% | +9.2% | −8.2% |
| 2007 | 224 | −1.6% | 58.9% | +12.5% | −10.9% |
| 2008 | 713 | −10.7% | 70.4% | +12.8% | −21.6% |
| 2009 | 602 | −4.1% | 59.6% | +19.3% | −14.8% |
| 2010 | 295 | −0.4% | 56.6% | +13.4% | −9.1% |
| 2011 | 248 | −0.5% | 57.7% | +9.5% | −10.5% |
| 2012 | 236 | −0.5% | 59.7% | +10.7% | −9.6% |
| 2013 | 235 | −0.8% | 56.6% | +14.6% | −9.2% |
| 2014 | 235 | −1.9% | 58.7% | +13.7% | −10.1% |
| 2015 | 347 | −3.8% | 62.8% | +18.9% | −12.4% |
| 2016 | 450 | −5.0% | 65.8% | +18.8% | −14.4% |
| 2017 | 462 | −8.5% | 68.2% | +18.3% | −15.3% |
| 2018 | 498 | −10.2% | 71.7% | +22.2% | −17.7% |
| 2019 | 561 | −10.0% | 72.0% | +22.6% | −18.3% |
| 2020 | 1,602 | −10.3% | 72.8% | +25.2% | −19.9% |
| 2021 | 904 | −8.6% | 71.3% | +22.6% | −17.1% |
| 2022 | 925 | −8.1% | 68.1% | +20.6% | −16.9% |
| 2023 | 1,236 | −9.0% | 68.4% | +27.1% | −20.0% |
| 2024 | 1,654 | −9.5% | 67.5% | +31.6% | −21.6% |
| 2025 | 1,868 | −7.7% | 65.7% | +29.6% | −20.6% |
| 2026 | 1,370 | −9.6% | 68.3% | +32.4% | −21.5% |
Cuanto mayor el gap, más profundo el desvanecimiento
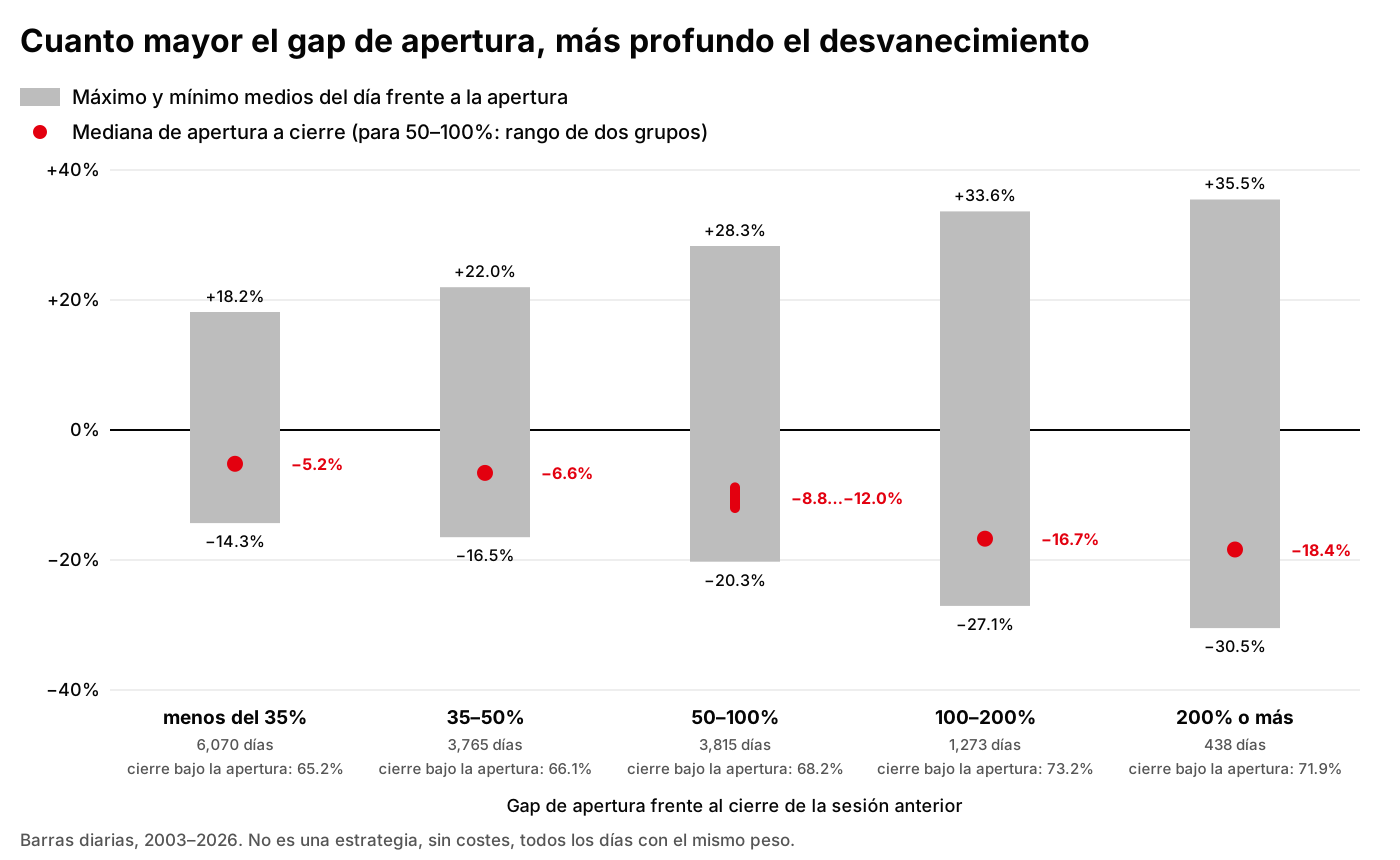
Barras diarias, 2003–2026. No es una estrategia, sin costes, todos los días con el mismo peso.
Los mismos días, divididos por el tamaño del gap de apertura:
| Gap | Días | Mediana | Cierre bajo la apertura | Máximo medio | Mínimo medio | Percentil 5 | Percentil 95 |
|---|---|---|---|---|---|---|---|
| menos del 35% | 6,070 | −5.2% | 65.2% | +18.2% | −14.3% | −27.9% | +31.5% |
| 35–50% | 3,765 | −6.6% | 66.1% | +22.0% | −16.5% | −31.5% | +39.3% |
| 50–100% | 3,815 | −8.8…−12.0%* | 68.2% | +28.3% | −20.3% | — | — |
| 100–200% | 1,273 | −16.7% | 73.2% | +33.6% | −27.1% | −47.5% | +58.5% |
| 200% o más | 438 | −18.4% | 71.9% | +35.5% | −30.5% | −60.7% | +63.5% |
* La fila 50–100% une dos grupos del informe. Los días se suman; el porcentaje de cierres bajo la apertura y el máximo y mínimo medios se recalculan ponderados por el número de días. La mediana y los percentiles del grupo combinado no se pueden obtener a partir de las cifras publicadas, así que la mediana se muestra como el rango de las medianas de los dos grupos y los percentiles se omiten. El percentil 5 significa que el 5% de los días cerró peor que ese valor; el percentil 95, que el 5% cerró mejor.
El patrón es simple: cuanto más fuerte abre al alza una acción, más se desinfla de media hasta el cierre. Con gaps por debajo del 35%, la mediana es −5.2% y el 65.2% de los días cierra bajo la apertura. Con 100–200% ya es −16.7% y 73.2%; con 200% o más, la mediana es −18.4%.
Pero con el recorrido a la baja crece también el recorrido al alza. El máximo diario medio sube de +18.2% a +35.5%, y el 5% de los mejores días en los gaps más grandes cerró por encima de +63.5%. Un gap mayor trae más premio y más riesgo.
El desvanecimiento vive en las acciones más baratas y pequeñas
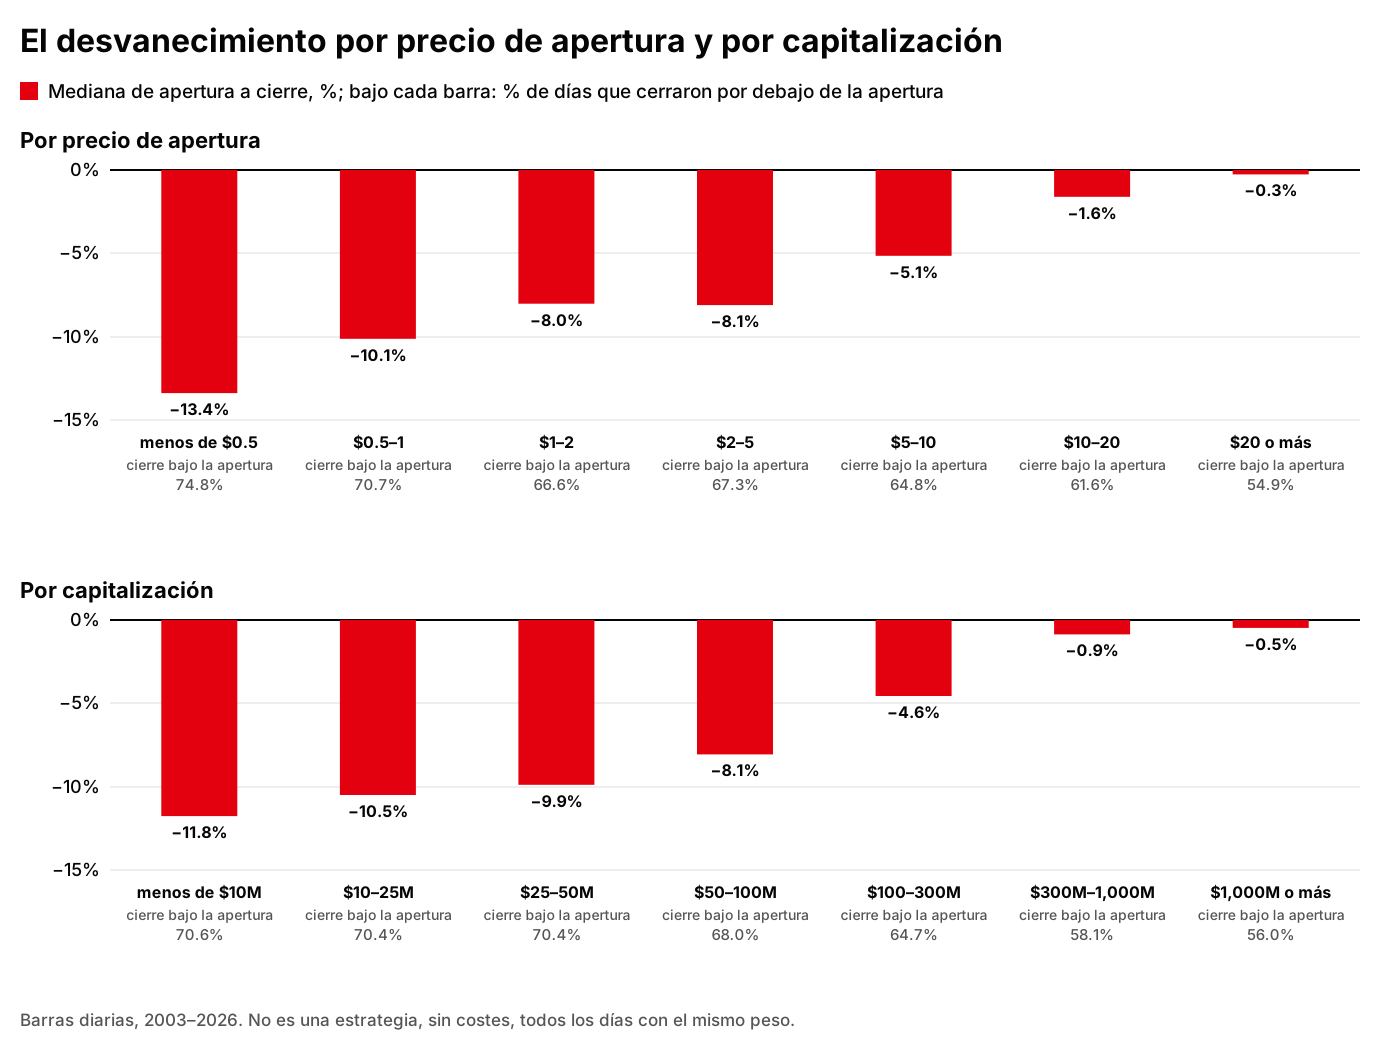
Barras diarias, 2003–2026. No es una estrategia, sin costes, todos los días con el mismo peso.
Por precio de apertura:
| Precio de apertura | Días | Mediana | Cierre bajo la apertura | Máximo medio | Mínimo medio | Percentil 5 | Percentil 95 |
|---|---|---|---|---|---|---|---|
| menos de $0.5 | 2,219 | −13.4% | 74.8% | +25.6% | −22.8% | −38.4% | +44.8% |
| $0.5–1 | 1,732 | −10.1% | 70.7% | +25.9% | −20.3% | −37.2% | +49.6% |
| $1–2 | 2,502 | −8.0% | 66.6% | +27.3% | −18.5% | −35.3% | +45.8% |
| $2–5 | 3,988 | −8.1% | 67.3% | +25.6% | −18.0% | −36.1% | +40.3% |
| $5–10 | 2,469 | −5.1% | 64.8% | +20.4% | −16.2% | −37.0% | +34.9% |
| $10–20 | 1,655 | −1.6% | 61.6% | +16.5% | −13.3% | −35.5% | +24.8% |
| $20 o más | 796 | −0.3% | 54.9% | +11.3% | −10.1% | −29.2% | +18.9% |
Por capitalización:
| Capitalización | Días | Mediana | Cierre bajo la apertura | Máximo medio | Mínimo medio | Percentil 5 | Percentil 95 |
|---|---|---|---|---|---|---|---|
| menos de $10M | 3,303 | −11.8% | 70.6% | +35.0% | −22.6% | −41.8% | +61.1% |
| $10–25M | 2,814 | −10.5% | 70.4% | +28.6% | −20.6% | −37.4% | +50.2% |
| $25–50M | 2,144 | −9.9% | 70.4% | +24.1% | −19.4% | −36.7% | +44.5% |
| $50–100M | 2,008 | −8.1% | 68.0% | +21.1% | −17.2% | −35.0% | +37.2% |
| $100–300M | 2,434 | −4.6% | 64.7% | +17.0% | −15.0% | −33.6% | +31.5% |
| $300M–1,000M | 1,849 | −0.9% | 58.1% | +11.2% | −11.4% | −27.7% | +23.6% |
| $1,000M o más | 809 | −0.5% | 56.0% | +8.7% | −9.3% | −20.9% | +20.8% |
Aquí el panorama es aún más claro. Acciones de menos de $0.5: mediana −13.4%, el 74.8% cerró bajo la apertura. De $20 o más: −0.3% y 54.9%, casi una moneda al aire. Con la capitalización pasa lo mismo: por debajo de $10M la mediana es −11.8% y el 70.6% de los días en rojo; con $1,000M o más, −0.5% y 56.0%.
Para quien quiera ponerlo en corto, esta es la noticia principal. El desvanecimiento más fuerte está justo donde es más difícil ponerse corto. Las acciones más baratas y pequeñas tienen los spreads más anchos, son las más difíciles de conseguir en locate y el locate cuesta más. La mediana bonita vive precisamente en el rincón del mercado donde los costes se comen más.
Cuánto se mueve el precio durante el día
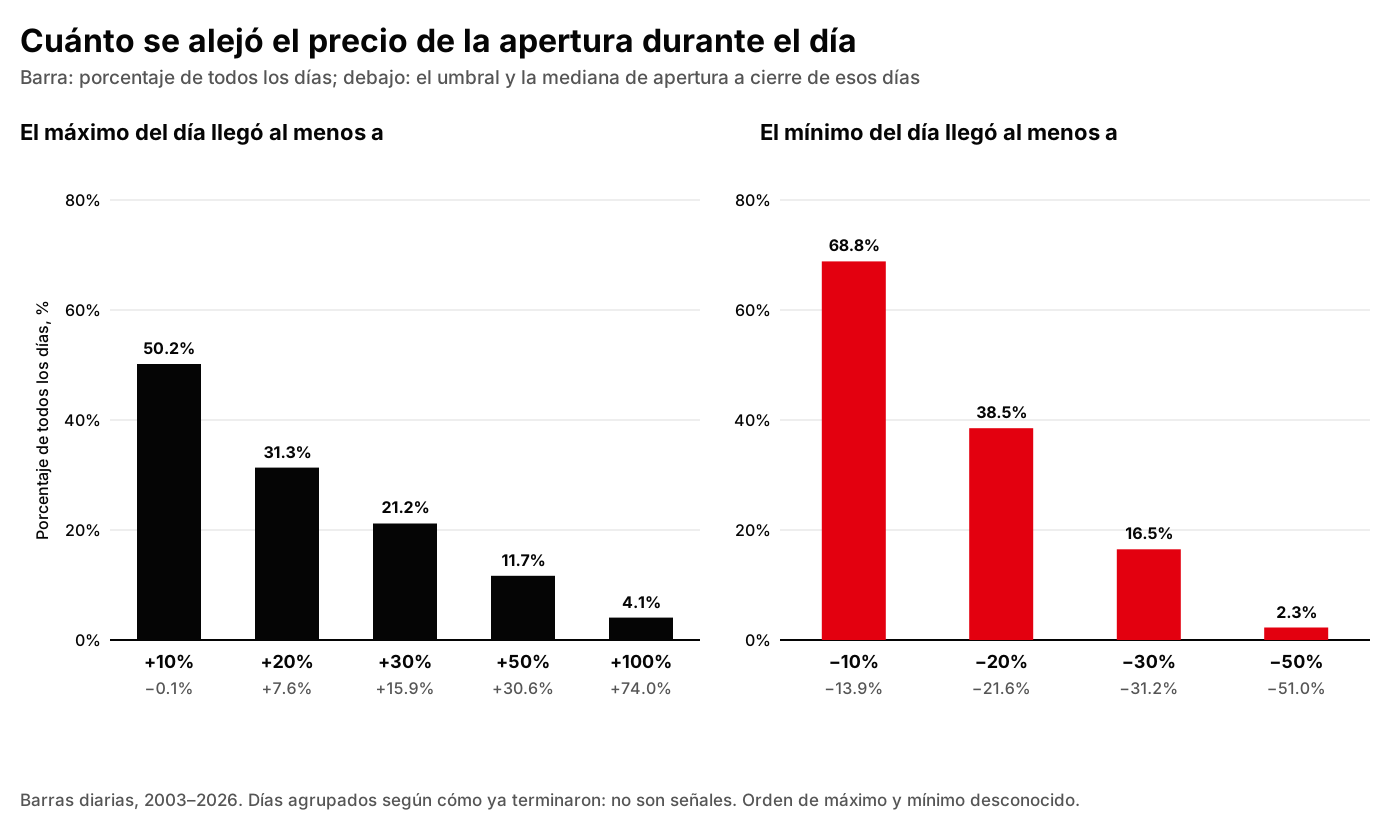
Barras diarias, 2003–2026. Días agrupados según cómo ya terminaron: no son señales. Orden de máximo y mínimo desconocido.
Cuántos días se alejaron al menos cierta distancia de la apertura, hacia arriba o hacia abajo, en algún momento, y cómo terminaron:
| Máximo del día frente a la apertura | Días | Porcentaje de todos los días | Cierre bajo la apertura | Mediana de apertura a cierre |
|---|---|---|---|---|
| +10% o más | 7,709 | 50.2% | 50.1% | −0.1% |
| +20% o más | 4,815 | 31.3% | 37.7% | +7.6% |
| +30% o más | 3,255 | 21.2% | 28.3% | +15.9% |
| +50% o más | 1,794 | 11.7% | 17.9% | +30.6% |
| +100% o más | 625 | 4.1% | 7.4% | +74.0% |
| Mínimo del día frente a la apertura | Días | Porcentaje de todos los días | Cierre bajo la apertura | Mediana de apertura a cierre |
|---|---|---|---|---|
| −10% o menos | 10,575 | 68.8% | 84.6% | −13.9% |
| −20% o menos | 5,916 | 38.5% | 94.6% | −21.6% |
| −30% o menos | 2,534 | 16.5% | 97.2% | −31.2% |
| −50% o menos | 349 | 2.3% | 99.1% | −51.0% |
La tabla de arriba es el riesgo del corto en cifras. En la mitad de todos los días el precio llegó en algún momento al menos un 10% por encima de la apertura; en el 31.3% de los días, al menos un 20%. En el 4.1% de los días, 625 en total, la acción se duplicó desde la apertura en algún momento, y esos días cerraron con una mediana de +74.0%. Un stop ajustado salta casi con seguridad en esos días, y un corto sin stop se convierte en un desastre.
La tabla de abajo parece tentadora: en el 68.8% de los días el precio llegó en algún momento al menos un 10% por debajo de la apertura. Pero ambas tablas se calculan a posteriori: los días se agrupan según cómo ya terminaron. No son señales. Y el orden es desconocido: el mismo día el precio pudo subir primero un +30% y luego bajar un −20%, y el informe no dice qué pasó antes.
Por qué esto todavía no es una estrategia
Es muy tentador leer una mediana de −7% como «pon en corto los gappers en la apertura y mantén hasta el cierre». Yo mismo operaba más o menos así a mano. Pero este informe describe el mercado, no es un backtest, y dice con honestidad lo que no puede hacer:
- Sin costes. Ni comisiones, ni spread, ni deslizamiento. En small caps no es un detalle: en mi backtest H-001 fueron justamente el spread y la latencia lo que separó «funciona» de «no funciona».
- Sin locate. El informe no sabe si se podía tomar prestada la acción para el corto, ni a qué precio. Para los gappers más calientes la respuesta suele ser «no» o «caro».
- El cierre no es una ejecución. El precio de cierre aquí solo sustituye una salida a mercado al cierre (MOC). Una salida real puede ser peor.
- Mirar al futuro. Los días se seleccionaron en parte por el volumen de todo el día, que nadie conoce en la apertura. Así que la muestra contiene días que por la mañana no se podían elegir de la misma manera.
- Mismo peso. Todos los días cuentan igual. Una cartera no funciona así: no tendrás dinero, presupuesto de riesgo ni liquidez para cada día.
- Orden desconocido. El máximo y el mínimo del día son un rango, no un recorrido. El informe no dice qué ocurrió primero, el squeeze o la caída. Para un corto con stop, esa es toda la cuestión.
- La cola derecha mata los cortos. Un solo día de +1,284.6% le cuesta a un corto casi trece veces el tamaño de la posición. La mediana no lo nota. La cuenta, sí. Y no es raro: en el 4.1% de todos los días la acción se duplicó desde la apertura en algún momento.
Y lo principal: ya lo he probado con operaciones, y hay respuesta. Gap&Crap, mi estrategia para ponerme corto en gaps al alza, es precisamente un intento de capturar este desvanecimiento con reglas de entrada, stop y costes. El primer backtest, H-001, fracasó en 2013–2018, años que aparté de antemano y no toqué mientras elegía las reglas: la ventaja encontrada en 2019–2024 no se confirmó allí. El segundo, H-007, un intento de entrar más tarde con la vela de 30 minutos, dio de media −0.0312 R por operación en 545 operaciones (R es la cantidad que arriesgo en una operación). Cerré los dos como no funcionales. El desvanecimiento en el mercado es real; una ventaja después de costes es algo que todavía no he encontrado.
Qué saqué de esto
El contexto no es una señal. Saber que los gappers suelen desinflarse es útil. Pero lo sabe cualquiera que haya operado small caps, y el mercado lo descontó hace tiempo: en los spreads, en el coste del locate, en los squeezes.
La mediana y la media cuentan historias distintas. Mediana −7.24%, media −3.55%. La diferencia entre ambas es precisamente la cola que saca a los cortos del mercado. Si miras solo la mediana, es fácil creer en un dinero que no existe.
Los mercados cambian, y solo se ve con una historia larga. 2003–2014 y 2017–2026 son, en la práctica, dos mercados distintos. Ajustar una regla en uno y operarla en el otro es una trampa. Por eso divido los años de prueba de antemano y no toco los años apartados hasta que las reglas están fijadas.
Fuentes
- el informe de mi estudio de gaps al alza con datos diarios 2003–2026 (versión actualizada): resumen general, desglose por año y desgloses por tamaño del gap, precio de apertura, capitalización y movimiento del precio durante el día; el resumen y el desglose por año son los mismos que en las versiones anteriores
- los resultados de mi backtest H-001
- los resultados de mi backtest H-007